【PR】本ページにはプロモーションが含まれています。
「60代から新NISAを始めても、もう遅いのでは」と迷っている方へ。結論から言えば、60代だからという理由だけで、新NISAが「遅い」とは限りません。
ただし、20代・30代と同じ前提で考えるのではなく、これからの暮らしに使うお金を手元に残しながら、「いつ使うお金か」→「どこまで運用に回せるか」→「どのように運用するか」の順で整理することが大切です。
この記事では、60代から新NISAを考えるときの順番と、ひとりで整理しにくい場合の相談先の選び方を、できるだけシンプルに解説します。
運営:アドバイザーナビ株式会社
60代の新NISAは、20代の積立と考える順番が違う
ネットやテレビで見かけるNISA情報には、毎月一定額を20年、30年と積み立てる若い世代を想定した説明も多くあります。
若い世代には合った考え方でも、60代がそのまま取り入れればよいとは限りません。20代の積立投資では、長い時間をかけて資産形成を続ける考え方が中心ですが、60代では、まず「これからいつ、いくら使う予定があるのか」を整理することから始めます。
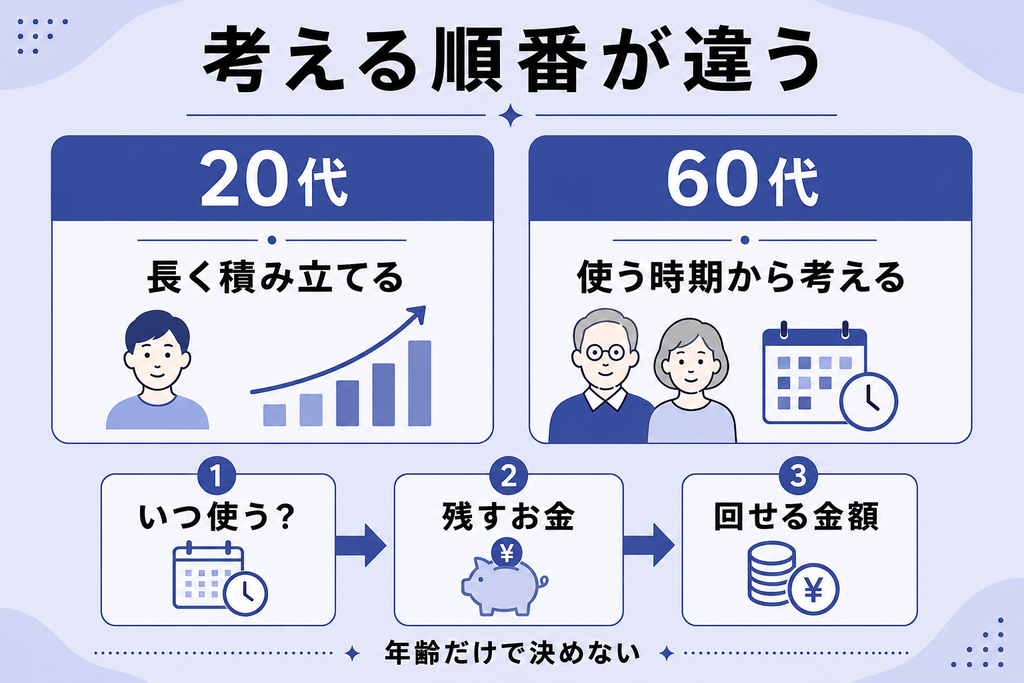
若い世代と同じ方法を遅れて始めるのではなく、これからの暮らしに合わせて、最初から順番を組み立てる。これが、60代から新NISAを考えるときの基本です。
ここまで読んで「自分の場合は、何をどこまで運用に回せるのか整理したい」と感じた方は、資産運用ナビでIFA候補のプロフィールを確認する方法もあります。
- 資産運用ナビの利用・IFAの紹介・初回相談は無料です
- 候補を確認しただけでは、面談の申し込みにはなりません
- 初回相談後も、金融商品の契約や購入は任意です
60代は、お金を使う時期に合わせて考える
「60代は運用できる時間が短いから、投資には向かないのでは」と感じるかもしれません。たしかに、30年の積立を前提にするのが難しい場合はあります。ただ、すべてのお金を近いうちに使うわけではありません。
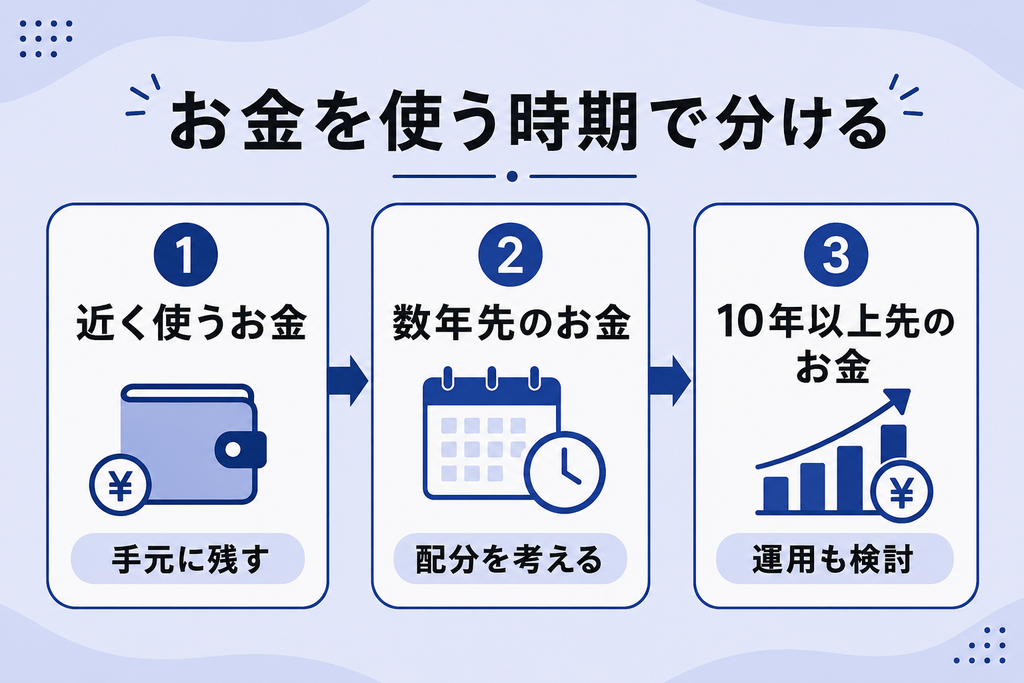
- 近いうちに使う予定があるお金は、まず手元に残す
- 数年先に使う可能性があるお金は、使う時期と値動きを考えて扱う
- 当面使う予定のないお金の中から、無理のない範囲で運用を考える
大切なのは、年齢だけで判断することではなく、お金を使う時期に合わせて、手元に残す分と運用に回せる分を分けることです。ここを自分だけで整理しにくい場合は、商品を急いで選ぶ前に、考え方や配分から相談できる相手を探す方法もあります。
商品を選ぶ前に、「どこまで相談したいか」を整理する
新NISAを考えるとき、いきなり「どの商品を買うか」から始める必要はありません。
家計や今後の支出から整理したいのか、具体的な金融商品まで相談したいのか、資産配分や運用方針から一緒に考えたいのか。自分が「どこまで相談したいか」を決めると、相談先を選びやすくなります。
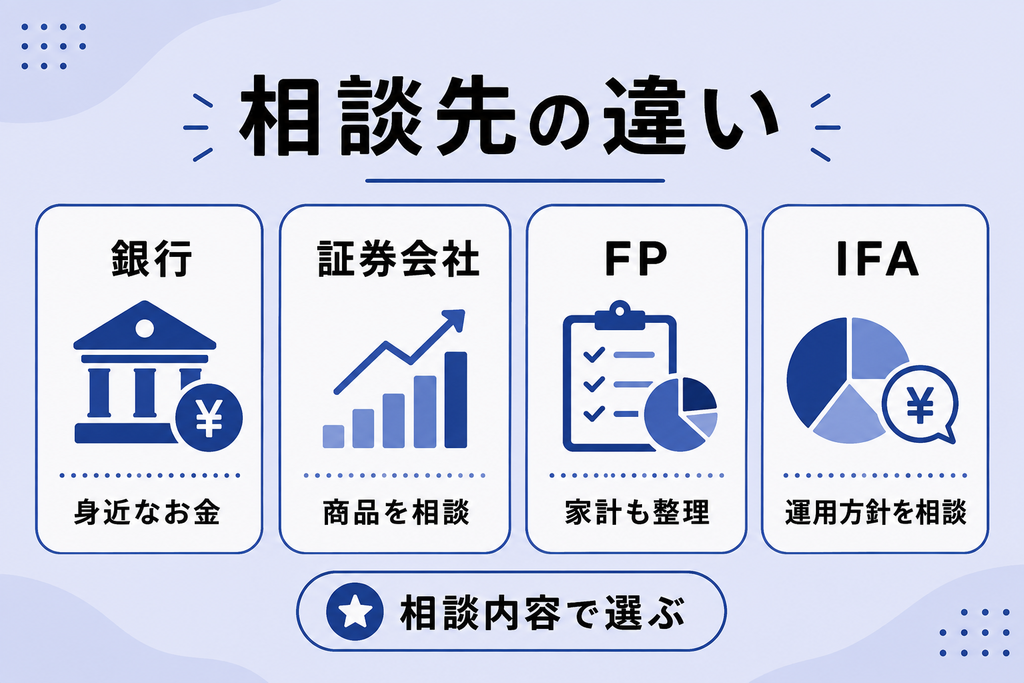
- 銀行
預金やローンなど、普段のお金の相談と合わせて資産運用を相談したい人 - 証券会社
検討したい商品や運用方針がある程度決まっており、具体的な商品について相談したい人 - FP
家計・保険・年金など、暮らし全体のお金から整理したい人 - IFA
今後の支出や資産状況を踏まえ、資産配分や運用方針から金融商品まで相談したい人
どれか一つが、すべての人に合うわけではありません。相談したい内容や、どこまで具体的な提案を求めるかによって、適した相談先は変わります。
IFAであっても、所属先・提携する金融機関・取扱商品の範囲・費用・担当者の得意分野はそれぞれ異なります。肩書だけで判断せず、プロフィールや提案条件を確認することが大切です。
「資産運用ナビ」なら、相談する前にIFA候補のプロフィールを確認できる
この記事で紹介する「資産運用ナビ」は、資産運用について相談したい方にIFAを紹介するマッチングサービスです。
相談内容・金融資産額・居住エリアなど、いくつかの質問に答えると、入力内容に近いIFAが原則1名表示されます。
- 顔写真・所属会社
- 経歴・得意分野
- 対応エリアなど、自分の相談内容に合いそうかを考えるためのプロフィール情報
プロフィールを確認しただけでは、面談の申し込みにはなりません。内容を見て「この人に話を聞いてみたい」と思った場合だけ、初回相談へ進めます。
資産運用ナビは、提携するIFAから運営費を受け取る仕組みのため、資産運用ナビの利用・IFAの紹介・初回相談は無料です。
ただし、相談後に金融商品を購入・保有・売却する場合は、商品に応じた手数料や費用がかかることがあります。2回目以降の相談条件についても、担当IFAに確認してください。
- 資産運用ナビの利用・IFAの紹介・初回相談は無料です
- 候補を確認しただけでは、面談の申し込みにはなりません
- 初回相談後も、金融商品の契約や購入は任意です
候補の確認から初回相談まで。3つのステップ
入力しただけで、そのまま相談や契約まで進むわけではありません。候補を確認してから、話を聞くかどうかを段階的に判断できます。
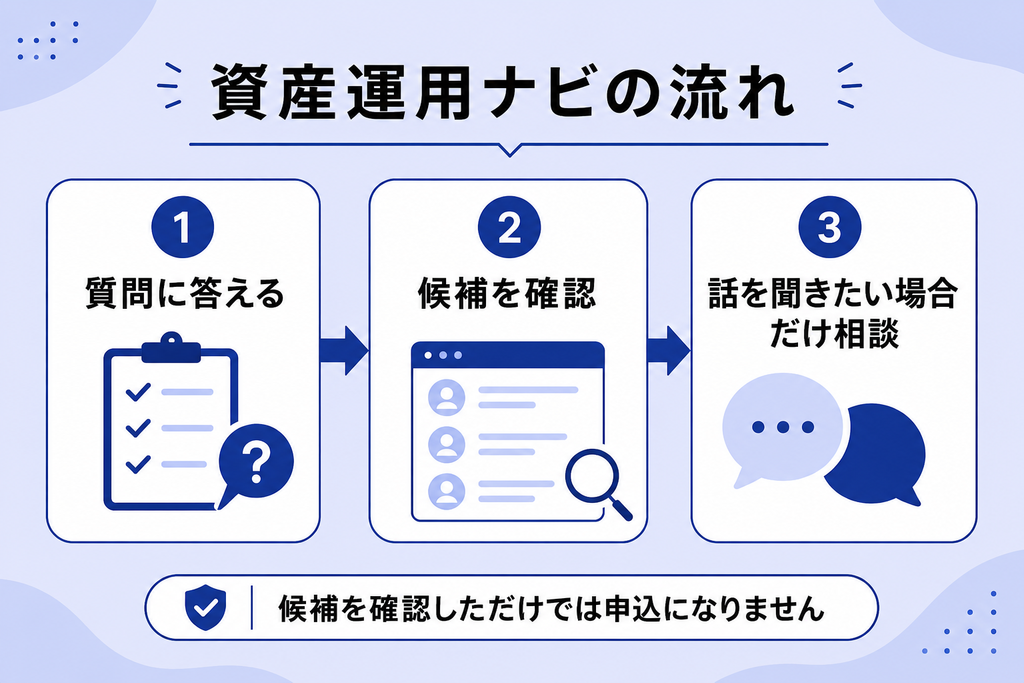
相談内容・金融資産額・居住エリアなどを入力します。目安は約3分です。
原則1名のプロフィールを確認し、自分の相談内容に合いそうかを考えます。
候補を見ただけでは面談申込になりません。合わないと感じた場合は、申し込まずに終了できます。
初回相談は無料です。相談後も、その場で金融商品の契約や購入を決める必要はありません。
安心して判断するために、先に知っておきたいこと
- 候補を見るだけで、面談は確定しません。
話を聞きたい場合だけ初回相談を申し込みます。 - 資産運用ナビの利用・IFAの紹介・初回相談は無料です。
2回目以降の相談条件は担当IFAに確認してください。 - 初回相談後の契約や金融商品の購入は任意です。
提案を受けても、その場で決める必要はありません。 - 金融商品には費用や値下がりなどのリスクがあります。
取扱金融機関、手数料、商品の仕組みやリスクを確認してから判断してください。 - 家族と相談してから決めても問題ありません。
担当者のプロフィールや提案内容を共有し、持ち帰って検討できます。
「今すぐ始めること」よりも、自分の状況を整理したうえで、始める・始めない・運用額を抑えるなどを判断することが大切です。
よくあるご質問
- 相談にお金はかかりますか。
-
資産運用ナビの利用、IFAの紹介、初回相談は無料です。
2回目以降の相談条件は担当IFAによって異なる場合があります。また、相談後に金融商品を購入・保有・売却する場合は、商品に応じた手数料や費用がかかることがあります。
- 投資の知識がなくても大丈夫ですか。
-
はい。資産運用ナビは、自分で金融商品を選ぶための診断ではなく、相談先となるIFAの候補を確認するためのサービスです。
「何から考えればよいか分からない」という段階でも、候補の確認から始められます。
- 相談したいことが、まだはっきり決まっていません。
-
問題ありません。「新NISAを始めるべきか迷っている」「預金のうち、いくらを運用に回せるか分からない」といった状態でも、候補の確認から始められます。
- 候補を確認したら、必ず相談を申し込まなければいけませんか。
-
いいえ。候補のプロフィールを確認しただけでは、面談の申し込みにはなりません。経歴や得意分野を見て、話を聞いてみたいと思った場合だけ初回相談を申し込めます。
- 勧誘が心配です。断れますか。
-
初回相談を受けても、その場で契約したり、金融商品を購入したりする必要はありません。提案内容や費用、リスクを確認し、持ち帰って家族と相談したうえで判断できます。合わないと感じた場合は、契約や購入を断れます。
「遅いかどうか」ではなく、「60代に合った順番」で考える
60代の新NISAは、20代の積立投資とは前提が異なります。年齢だけで「遅い」「早い」と判断するのではなく、まずこれから使うお金を整理し、手元に残すお金と運用に回せるお金を分けて考えることが大切です。
ひとりで整理しにくいときは、商品を急いで選ぶのではなく、自分の状況を話しながら、運用方針から相談できる相手を探す方法もあります。
候補のプロフィールを見るだけなら、面談の申し込みにはなりません。まずは、自分の条件に近い相談先候補がいるかを確認し、話を聞くかどうかをその後で決められます。
- 資産運用ナビの利用・IFAの紹介・初回相談は無料です
- 候補を確認しただけでは、面談の申し込みにはなりません
- 初回相談後も、金融商品の契約や購入は任意です