
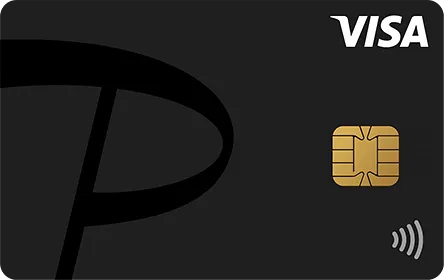
PayPayカードは、本会員の年会費が永年無料で、PayPayアプリから利用履歴や請求明細などを確認できるクレジットカードです。PayPayを日常的に利用する方や、カード情報をスマートフォンで管理したい方におすすめです。
ただし、申し込みには所定の条件があり、入会審査も行われます。申し込みにはスマートフォンとPayPayアプリが必要なため、手続きの流れや入力する情報を事前に確認しておきましょう。
本記事では、PayPayカードの作り方を、申し込みからカード受け取りまで手順ごとにわかりやすく解説します。
あわせて、審査に通らない場合に考えられる点や、申し込み前に確認しておきたいポイントも紹介します。PayPayカードを作りたい方は、手続きを始める前のチェックに役立ててください。
- PayPayカードの作り方と受け取りまでの流れ
- 審査に通らない場合に考えられるポイント
- 申し込み前に確認すべきポイント
\最大1.5%のPayPayポイント※還元!/
※出金・譲渡不可。PayPay/PayPayカード公式ストアでも利用可能。

国内メガバンク出身/AFP認定者。金融知識と10枚以上のカード活用実績を元に、忖度のない情報を発信中。
PayPayカードの作り方
PayPayカードは、PayPayアプリまたは公式サイトの申し込みページからオンラインで手続きを進められます。公式案内では申し込みにPayPayアプリが必要とされているため、あらかじめスマートフォンにインストールし、利用できる状態にしておきましょう。
主な申し込み条件は、以下の通りです。
- 日本国内在住の満18歳以上であること
- 本人または配偶者に安定した継続収入があること
- 本人認証が可能な携帯電話を持っていること
これらは申し込みの前提となる条件です。すべて満たしていても、審査結果によってはカードを利用できない場合があります。
申し込み前には、次の情報を手元に用意しておくと入力がスムーズです。
- 本人認証に使う携帯電話
- 氏名・住所・生年月日などの本人情報
- 勤務先名・雇用形態・年収などの申告情報
- 支払い口座に登録する金融機関の情報
申し込みの流れは、以下の3ステップです。
- 申し込み情報を入力
- 入会審査
- カードを受け取る
ここからは、各ステップの手続きを順番に確認していきます。
①申し込み情報を入力する
まず、PayPayアプリまたは公式サイトの申し込みページから手続きを始めます。画面の案内に沿って、氏名・住所・職業などの必要情報を入力してください。
申し込み時には、勤務先や年収、支払い口座などの情報が必要です。入力内容に誤りがあると確認に時間がかかる場合があるため、現在の勤務先情報や金融機関の口座情報を確認してから入力しましょう。
申し込み時に支払い口座の登録まで済ませ、審査に通過すると、審査完了後すぐにカード番号や有効期限を確認できます。プラスチックカードが届く前でも、PayPayクレジットやインターネット上の買い物などに利用できます。
カード番号・セキュリティコード・有効期限は、PayPayアプリまたは会員メニュー(ウェブ)で確認できます。PayPayアプリで確認するには、カードのアプリ登録と端末認証が必要です。PayPayアプリから入会した方は、PayPayアプリで確認してください。
支払い口座は後日登録することもできます。金融機関サイトからオンラインで手続きする場合はすぐに完了しますが、預金口座振替依頼書を郵送する場合は、口座登録の完了まで1〜2カ月かかります。後日郵送で口座登録する場合は、カードが届いてから利用開始となる点にも注意しましょう。
口座登録が済んでいない場合や、毎月10日21時29分までに登録が完了しなかった場合は、毎月20日前後に振込依頼書が送付されます。銀行振込またはコンビニエンスストアで支払う必要があり、振込依頼書の発行手数料は1通198円(税込)です。支払い手数料がかかる場合もあるため、可能であれば申し込み時にオンラインで口座登録まで済ませておきましょう。
②入会審査
申し込み手続きが完了すると、入会審査が行われます。PayPayカードの公式案内では、審査は最短2分で完了するとされています。
ただし、21時30分〜翌10時までの申し込みは、翌日12時以降の審査となる場合があります。また、申し込み内容や確認状況によっては、審査完了まで数日かかることもあります。
審査結果は、メール、プッシュ通知、メッセージボックスのいずれかで案内されます。審査状況は会員トップから確認できます。
審査に通過し、申し込み時に口座登録まで完了している場合は、PayPayアプリや会員メニューでカード情報を確認できるようになります。
一方、PayPayカードは審査内容や不承認の理由を開示していません。申し込み条件を満たしていても発行が保証されるわけではないため、後述する確認ポイントもあわせてチェックしておきましょう。
③カードを受け取る
プラスチック製のカードは、申し込みから約1週間で自宅に届きます。カード情報をアプリや会員メニューで確認できる場合でも、プラスチックカードは後日配送されます。
申し込み時にオンラインで口座登録を済ませている場合は、カード到着前でもPayPayクレジットやカード番号を使ったインターネット上の買い物などに利用できます。
プラスチックカードが届いたら、クレジットカード加盟店の店頭でも利用できます。発送方法は、メール、プッシュ通知、会員メニューのメッセージボックスなどに届く「カード発送のお知らせ」で確認してください。普通郵便の場合は追跡できないため、発送のお知らせから通常3〜7日程度が到着の目安です。
佐川急便の受取人確認サポートまたは日本郵便の本人限定郵便で届く場合は、受け取り時に写真付き本人確認書類の提示が必要です。申し込み後にオンラインで口座登録を済ませると、本人確認書類の提示が不要な簡易書留または普通郵便で発送される場合がありますが、登録のタイミングによって配送方法が変わることがあります。
PayPayカード
| 還元率 | 年会費 |
|---|---|
| 1.0%~5.0% | 無料 |
| 国際ブランド | 電子マネー |
   ※初回申込はVisa限定。2枚目以降はJCBやMastercardも選択可。 | Apple Pay、Google Pay |
| 国内旅行保険 | 海外旅行保険 |
| なし | なし |
\最大1.5%のPayPayポイント※還元!/
※出金・譲渡不可。PayPay/PayPayカード公式ストアでも利用可能。
PayPayカードが作れないときに考えられる原因は?
PayPayカードの申し込み時には、入会審査が行われます。
審査内容や不承認の理由は開示されていないため、「この条件なら必ず審査に落ちる」と断定することはできません。以下で紹介するのは、PayPayカードが信用情報や申告情報を支払能力・返済能力の調査などに利用すると定めていることを踏まえた一般的な確認ポイントであり、公式の審査基準ではありません。
ここでは、PayPayカードの審査に通過できない場合に考えられる点を3つ紹介します。
延滞・債務整理などの信用情報が残っている
過去にクレジットカードやローンの支払いを延滞したり、債務整理や強制解約などの情報が信用情報機関に登録されていたりすると、審査に影響する可能性があります。
PayPayカードの利用規約では、同社が加盟する個人信用情報機関と提携する個人信用情報機関に照会し、支払能力・返済能力の調査に信用情報を利用することが示されています。
PayPayカードの申し込みをした事実は、CICでは同社が信用情報機関に照会した日から6カ月間、JICCでは照会日から6カ月以内登録されます。
また、契約内容や支払い状況などの客観的な取引事実、債務の支払いを延滞した事実は、CIC・JICCで契約中および契約終了後5年以内など、情報の種類や契約時期に応じた期間登録されます。
全国銀行個人信用情報センター(KSC)では、官報に公告された破産・民事再生手続開始決定を、決定日から7年を超えない期間保有しています。ただし、CIC・JICC・KSCの間で交流されるのは延滞情報などの一部であり、各機関が保有するすべての情報ではありません。過去の延滞や債務整理に心当たりがある場合は、推測だけで判断せず、契約先や情報の種類に応じて本人開示を申し込み、実際の登録内容を確認しましょう。
収入や勤務状況を正確に申告できていない
PayPayカードの申し込み条件には、本人または配偶者に安定した継続収入があることが含まれています。
利用規約では、勤務先、資産、収入、負債、住居状況などの申告情報を個人情報として取り扱い、与信判断や与信後の管理などに利用すると定めています。
個人事業主・フリーランスなど、月によって収入が変動する場合も、申し込み時点の勤務・事業・収入の状況を事実に沿って入力することが大切です。審査に通りやすく見せるために、実態と異なる勤務先や年収を入力してはいけません。
PayPayカードは、必要と判断した場合に本人確認書類や年収証明書などを取得・利用する旨も規約に定めています。確認を求められたときに申告内容と書類の内容が一致するよう、入力前に見直しておきましょう。
同時期に複数のカードへ申し込んでいる
クレジットカードへの申し込みに関する情報も、個人信用情報機関の登録対象です。
前述の通り、PayPayカードへの申込情報は、CICでは照会日から6カ月間、JICCでは照会日から6カ月以内登録されます。
短期間に複数のカードへ申し込むことだけで審査に落ちるとは断定できず、不承認につながる申込件数も公表されていません。ただし、申込情報は審査時に確認され得るため、利用する予定のないカードへ続けて申し込むのは避けましょう。
審査結果が不安な場合でも、短期間に何枚も申し込むのではなく、まずは本当に必要なカードと利用目的を整理することが大切です。
\最大1.5%のPayPayポイント※還元!/
※出金・譲渡不可。PayPay/PayPayカード公式ストアでも利用可能。
PayPayカードを作る前に確認したいポイント
PayPayカードに申し込む前に、以下の3つのポイントを確認しておきましょう。
- 信用情報に不安がある場合は登録内容を確認する
- 転職・独立直後は現在の申告内容と書類を確認する
- 短期間の複数申込を避ける
どれも審査通過を保証するものではありませんが、申し込み前に確認しておくことで、入力ミスや追加確認による手続きの遅れを減らしやすくなります。
信用情報に不安がある場合は登録内容を確認する
前述の通り、信用情報機関に延滞や債務整理などの情報が登録されている場合、審査に影響する可能性があります。
心当たりがある場合は、申し込み前に信用情報の登録内容を確認しておきましょう。信用情報機関では、本人の申し込みにより、登録されている契約内容・支払い状況・申込情報などを開示しています。
クレジットやローンの情報を扱う主な信用情報機関は、以下の3つです。
- 株式会社シー・アイ・シー(CIC)
- 株式会社日本信用情報機構(JICC)
- 全国銀行個人信用情報センター(KSC)
PayPayカード株式会社が加盟しているのはCICとJICCです。KSCは両機関と提携していますが、3機関の間で交流されるのは延滞情報などの一部で、各機関の保有情報すべてではありません。登録される情報は契約先や取引内容によって異なるため、心当たりのある契約先が利用する信用情報機関を確認してください。
各機関で開示方法、手数料、必要書類は異なります。手続き方法は変更される場合があるため、申し込み前に各信用情報機関の公式サイトで最新情報を確認しましょう。なお、本人開示で確認できるのは登録内容であり、PayPayカードの審査結果や不承認の理由がわかるものではありません。
開示結果に心当たりのない情報がある場合は、各信用情報機関の案内に従い、情報を登録した会社や信用情報機関へ確認してください。
転職・独立直後は申告内容と書類を整える
転職や独立の直後でも、PayPayカードに申し込めないわけではありません。ただし、勤務先や雇用形態、収入の状況が変わった直後は、古い情報を入力しないよう注意が必要です。
PayPayカードの利用規約では、勤務先、資産、収入、負債、住居状況、年収証明書などを、取り扱う個人情報として挙げています。
申し込み前に、入力する勤務先名・雇用形態・年収などが現在の状況と合っているかを確認しておきましょう。
独立直後で収入実績が少ない場合は、確認を求められたときに備え、確定申告書など手元にある収入関係の書類を整理しておくとスムーズです。実際に必要となる書類は、PayPayカードからの案内に従ってください。
入力内容と本人確認書類、収入に関する書類の内容にズレがあると、追加確認に時間がかかる場合があります。提出前に氏名・住所・勤務先などもあわせて見直しましょう。
短期間の複数申込を避け、PayPayカードに絞って検討する
同じ時期の申込情報は、個人信用情報機関に一定期間登録されます。
複数のクレジットカードへ短期間に申し込むよりも、まずは必要なカードを整理し、PayPayカードに絞って手続きを進めるのも一案です。
すでに別のカードへ申し込んでいる場合は、審査結果が出ていないうちに次々と申し込まず、現在の申し込み状況を整理してから次の手続きを検討しましょう。
カードを選ぶ際は、年会費、ポイント付与条件、PayPayアプリとの連携、支払い口座の登録方法なども確認しておくと、申し込み後の使い方をイメージしやすくなります。
\最大1.5%のPayPayポイント※還元!/
※出金・譲渡不可。PayPay/PayPayカード公式ストアでも利用可能。
【まとめ】PayPayカードの作り方を理解したら申し込み前の確認を済ませよう
PayPayカードは、PayPayアプリまたは公式サイトから、申し込みと入会審査の手続きをオンラインで進められるクレジットカードです。
申し込み時に口座登録まで済ませ、審査に通過すると、審査完了後すぐにカード番号や有効期限を確認でき、PayPayクレジットやオンライン決済を利用できます。プラスチック製のカードは、申し込みから約1週間で自宅に届きます。
入会審査では、申込内容や信用情報などが確認されます。ただし、詳しい審査基準や不承認の理由は開示されていません。申し込み条件を満たしているか、入力内容に誤りがないか、信用情報に不安がないかを事前に確認することが大切です。
これからPayPayカードに申し込む方は、本記事で紹介した手順とチェックポイントを確認したうえで、公式サイトまたはPayPayアプリから手続きを進めてください。
\最大1.5%のPayPayポイント※還元!/
※出金・譲渡不可。PayPay/PayPayカード公式ストアでも利用可能。
※PayPayステップの適用には、PayPayカードのPayPayアプリ登録・PayPayクレジット設定とPayPayの本人確認が必要です。2026年6月2日以降、必要な登録や本人確認が未完了の場合は、PayPayカード利用分のポイントが付与されません。電気・ガス・水道料金と税金は利用金額200円(税込)につき1ポイントが基本付与され、条件達成時は最大1.0%です。PayPay残高チャージ、他社決済サービス・交通系ICなどへのチャージを含む一部取引は、ポイント付与対象外です。PayPayポイントは出金・譲渡できません。PayPay/PayPayカード公式ストアでも利用できます。対象外となる取引や付与条件は変更される場合があるため、最新情報はPayPayカード公式サイトで確認してください。
出典
PayPayカード株式会社「申し込みの流れ」
PayPayカード株式会社「申し込み条件はありますか」
PayPayカード株式会社「年会費・手数料一覧」
PayPayカード株式会社「カード利用特典(PayPayポイント)」
PayPayカード株式会社「安全安心な決済、取引を実現する社会を目指して〜本人確認の有無など、一部対象のユーザー向けに『PayPayステップ』の条件および各種特典を変更します〜」(公開日:2026年2月4日)
PayPayカード株式会社「PayPayカードのカード番号・セキュリティコード・有効期限を確認したい」
PayPayカード株式会社「お支払い口座の登録が反映されるまでにどのくらいかかりますか」
PayPayカード株式会社「口座登録が完了するまでのお支払い方法について知りたい」
PayPayカード株式会社「審査状況を確認したい」
PayPayカード株式会社「カードの配送状況を確認したい」
PayPayカード株式会社「カードを受け取る際に必要な書類はありますか」
PayPayカード株式会社「PayPayカード利用規約」
株式会社シー・アイ・シー「CICが保有する信用情報」
株式会社シー・アイ・シー「信用情報の交流」
株式会社シー・アイ・シー「情報開示とは」
株式会社日本信用情報機構「信用情報の内容と登録期間」
株式会社日本信用情報機構「開示を申し込む」
一般社団法人全国銀行協会「センターの概要」
一般社団法人全国銀行協会「本人開示の手続き」