銀行のキャッシュカード、クレジットカード、デビットカード、ポイント払いを別々に管理していると、財布の中だけでなく、利用明細や残高の確認も複雑になりがちです。「Olive(オリーブ)フレキシブルペイ」は、これらの機能を1枚のカードとアプリでまとめて管理できるサービスです。
一方で、機能が多い分、「支払いモードの切り替えは難しくないのか」「一般・ゴールド・プラチナプリファードのどれを選べばよいのか」「三井住友カード(NL)とは何が違うのか」と迷う方も少なくありません。
この記事では、Oliveフレキシブルペイの5つの機能、各ランクの違い、三井住友カード(NL)との比較、申し込み前に確認しておきたい注意点を解説します。年間利用額ごとの試算も紹介するので、自分に合うランクを選ぶ参考にしてください。
- Oliveフレキシブルペイの5つの機能と支払いモード
- 一般・ゴールド・プラチナプリファードの主な違い
- Oliveフレキシブルペイと三井住友カード(NL)の違い
- 自分に合うランクの判断基準と申し込み前の注意点
※本記事の商品・サービス情報は、2026年10月2日時点で確認できた公式情報をもとにしています。口コミは2024年12月の自社調査によるものです。年会費優遇、ポイント付与条件、キャンペーンなどは変更される場合があるため、申し込み前に公式サイトもご確認ください。
先に結論をまとめると、年会費をかけずに基本機能を使いたい方には一般、年間100万円以上の対象利用を無理なく見込める方にはゴールドがおすすめです。プラチナプリファードは、通常決済に加えて特約店や積立などの特典を活用し、年会費無料適用後のゴールドよりメリットが大きくなるかを試算して選びましょう。三井住友銀行以外の口座、Mastercard、カード番号の即時発行を重視する場合は、三井住友カード(NL)も比較してください。
新規入会 & 条件達成で
\最大23,000円相当プレゼント/
※期間:2026年6月1日(月)~
Oliveフレキシブルペイとは?基本の仕組みと5つの機能
「Oliveフレキシブルペイ」は、三井住友銀行のOliveアカウントに付帯するマルチナンバーレスカードです。Oliveは銀行口座や決済などをまとめて利用するサービスで、フレキシブルペイはそのカード・決済機能に当たります。
「キャッシュカード」「クレジットカード」「デビットカード」「ポイント払い」「追加したカードでの支払い」という5つの機能を、1枚のカードにまとめられる点が特徴です。ただし、クレジットモードや支払いモードの追加には利用条件があります。
【基本情報】4つの支払いモードとキャッシュカード機能
カードは1枚ですが、三井住友銀行アプリまたはVpassアプリで支払いモードを切り替えて使います。三井住友銀行アプリでは、支払いモードの画面を開き、使いたいモードを選んで「このモードで使う」を設定するのが基本的な流れです。
支払い方法は、「クレジットモード」「デビットモード」「ポイント払いモード」「追加した支払いモード」の4種類に分けられます。これとは別に、ATMで使うキャッシュカード機能が付いています。
| モード・機能名 | 決済のタイミング | 引き落とし・利用元 | 基本還元率 | 特徴 |
|---|---|---|---|---|
| クレジットモード | 後払い 月末締め・翌月26日払い | 三井住友銀行口座 | 一般・ゴールド:0.5% プラチナプリファード:1.0% | 利用には審査があります 支払日が休業日の場合は翌営業日 |
| デビットモード | 原則即時払い | 三井住友銀行口座 | 一般・ゴールド:0.5% プラチナプリファード:1.0% | 口座残高や設定した利用限度額の範囲で支払います |
| ポイント払いモード | 即時払い | VポイントPay残高 | Visa利用時0.5% | Vポイントなどを残高にチャージして利用します |
| 追加した支払いモード | 追加したカードの支払い日 | 追加したカードの登録口座 | 追加したカードに準じる | 対象カードを支払いモードに追加します クレジットモードを利用できる方が対象 |
| キャッシュカード | — | 三井住友銀行口座 | — | ATMでの入出金などに使えます |
追加した支払いモードでは、対象の三井住友カードや提携カードを登録し、アプリで切り替えて利用できます。引き落とし日やポイントサービスは、原則として追加したカードに準じます。ただし、一部のサービスには例外があるため、すべての機能をそのまま移せるわけではありません。
ポイント
アプリで「ポイント払いモード」を選ぶと、VポイントPay残高から支払います。クレジットモードの請求額に自動的に充当される仕組みではありません。一方、貯まったVポイントをクレジットカードの支払いに使いたい場合は、Vpassで別途「キャッシュバック(お支払い金額への充当)」を申し込めます。
ポイント還元の仕組み(Vポイント)
Oliveフレキシブルペイでは、カード利用や対象店舗でのスマホのタッチ決済、SBI証券のクレカ積立などで、条件に応じたVポイントを獲得できます。日常の買い物に適用される基本還元と、対象取引だけに適用される上乗せ特典を分けて確認しましょう。
基本還元率
クレジット・デビットモードは、一般・ゴールドが0.5%、プラチナプリファードが1.0%です。ポイント払いモードは、Visaで支払った場合にランクを問わず0.5%です。VポイントPayのポイント連携・ID連携状況によっては、ポイントではなく残高加算で特典が付与されます。
対象のコンビニ・飲食店での還元
対象店舗でスマホのVisaのタッチ決済、または対象のモバイルオーダーを利用すると、クレジットモードは通常ポイント込みで8%還元になります。デビットモードは一般・ゴールドが1.5%、プラチナプリファードが2.0%です。※商業施設内の店舗など、一部対象外があります。スマホのタッチ決済とモバイルオーダーでは対象店舗が異なる場合があります。
Vポイントアッププログラム
対象サービスの利用状況や家族ポイントなどの条件を満たすと、対象店舗でのクレジットモードの還元率が上乗せされます。複数の条件を合算して20%を超える場合でも、実際に適用される還元率の上限は20%です。すべての買い物が20%還元になるわけではありません。
選べる特典
Oliveアカウント契約者は、「給与・年金受取特典」「対象のコンビニATM手数料無料」「Vポイントアッププログラム+1%」「ご利用特典100ポイント」から毎月特典を選べます。通常は一般・ゴールドが1つ、プラチナプリファードが2つです。申込当月と翌月は、一般・ゴールドも2つ選べます。給与・年金受取特典は毎月200ポイントで、所定条件を満たす給与以外の振込・定額自動入金も対象になります。各特典の残高条件や入金条件を確認してください。
対象店舗での上乗せ還元は、ポイント払いモード、カード現物のタッチ決済、iD、カードの差し込み、磁気取引では適用されません。一定金額を超えたことでカードの差し込みが必要になった場合も対象外となります。利用する店舗だけでなく、決済方法と支払いモードも確認しましょう。
アプリ・カードの特徴
Oliveは、スマートフォンでの管理を前提としたサービスです。Olive専用アプリがあるわけではなく、三井住友銀行アプリまたはVpassアプリから利用します。
アプリによる一元管理
銀行口座残高、支払いモードごとの利用明細、Vポイント残高などをアプリで確認できます。連携設定を行えば、三井住友銀行アプリでSBI証券の口座情報も確認できます。表示できる情報や利用できる機能はアプリによって異なります。
ナンバーレス/サインパネルレス
カード番号、有効期限、セキュリティコードは券面に記載されていません。裏面の署名欄もなく、カード情報はアプリなどで確認します。店番号・口座番号については、申し込み時に券面へ印字するかどうかを選べます。
カード情報を券面に載せないことで、カード番号などを盗み見されるリスクを抑えやすくなります。一方、番号の確認や支払いモードの変更には主にアプリを使います。スマートフォンを使わずに管理したい方は、この点を確認してから申し込みましょう。
Oliveフレキシブルペイの限度額
クレジットモードの利用可能枠は、ランクごとに以下の範囲で設定されます。実際の利用枠は審査結果などによって異なります。利用可能枠は未決済残高の上限であり、毎月同じ金額まで新たに使えるという意味ではありません。デビットモードの利用限度額とは別のものです。
一般ランクのクレジットモードは、満18歳以上で高校生を除く方が対象です。ゴールドとプラチナプリファードは、カード自体の申し込みは日本国内在住の満18歳以上が対象ですが、クレジットモードには満20歳以上で本人に安定継続収入があることなどの条件があります。
クレジットモードの審査に通らなかった場合でも、デビットモードやポイント払いモードを利用できる場合があります。また、カード発行後にクレジットモードを申し込むこともできますが、あらためて審査が行われます。
| ランク | クレジットモードの利用可能枠 |
| 一般 | ~100万円 ※学生は~30万円となる場合があります。 |
|---|---|
| ゴールド | ~200万円 |
| プラチナプリファード | ~500万円 |
借入機能については、Oliveフレキシブルペイ会員向けの「マネーアシストプラス」が案内されています。利用には所定の利用枠設定と審査が必要で、借り入れには利息がかかります。振込によるキャッシングサービスであり、ATMでの借り入れや海外キャッシングには利用できません。ショッピング利用枠とは区別し、金利や返済条件を確認してください。
限度額を引き上げるには?
ショッピング利用枠を増やしたい場合は、「継続的な引き上げ」と「一時的な引き上げ」の2つの方法があります。いずれも審査があり、希望どおりに増枠されるとは限りません。
▼継続的な引き上げ(恒久増枠)
- 申請単位:原則10万円単位
- 審査期間:最短3日~1週間程度。年末年始などは最大2週間程度かかる場合があります。
- 申請方法:Vpassから、年収や希望枠などを入力して申請します。
- 注意:対象のゴールドカードやプラチナプリファードなどで、200万円以上への引き上げをVpassから申し込む場合は50万円単位となります。
▼一時的な引き上げ(一時増枠)
- 対象:ショッピング1回払いの利用枠
- 申請単位:原則1万円単位。301万円以上への引き上げは50万円単位です。
- 期間:最長3ヵ月
- 審査期間:最短即時~1週間程度。長期休暇中は最大2週間程度かかる場合があります。
- 申請方法:Vpassから利用目的、希望額、利用予定日などを入力して申請します。
- 利用例:旅行、結婚式、大きな買い物など、一時的に高額な支払いがあるときに利用できます。
知っておくべき注意点
Oliveフレキシブルペイは多機能ですが、一般的なクレジットカードとは異なる仕様もあります。特に、選択したモードと実際の支払いモードが異なる取引に注意しましょう。
- スマホでの管理が前提
支払いモードの切り替えやカード番号の確認は、主にアプリで行います。申し込み前に、利用するスマートフォンやアプリの対応状況を確認しましょう。 - クレジットモードには審査と年齢要件がある
Oliveアカウントを開設できても、クレジットモードを利用できるとは限りません。一般と上位ランクでは、クレジットモードの対象年齢や収入要件が異なります。 - 上位ランクはクレジットモードを使えなくても年会費に注意
クレジットモードを利用できないカードが発行された場合も、年会費優遇が適用されなければ、選択したゴールドやプラチナプリファードの年会費がかかります。 - 家族カードはクレジットモード専用
家族カードでは、デビットモード、ポイント払いモード、キャッシュカード機能、支払いモードの切り替えを利用できません。家族カードの発行だけでOliveアカウントが開設されるわけでもありません。 - ETCカード・PiTaPaは別に申し込む
ETCカードやPiTaPaは、クレジットモードを利用できる方が追加で申し込みます。Oliveカード本体に機能が一体化するわけではなく、利用分はクレジットモードでの支払いとなります。 - 通常のiD決済はデビット扱い
通常のOliveフレキシブルペイをiDで利用すると、選択中のモードにかかわらずデビットモードでの支払いになります。クレジットモード専用カード番号をApple PayまたはGoogle Payに設定したiDは、クレジットモードで利用できます。 - 継続課金などは選択中のモードで処理されない場合がある
公共料金、通信料金、動画配信サービスなどは、クレジットモードを利用できる場合は原則クレジットモード、利用できない場合はデビットモードで処理されます。ただし、利用先によって例外があり、クレジットモード専用カード番号の登録が必要な場合もあります。ネット決済などでは、決済情報が到着するタイミングにも注意が必要です。
新規入会 & 条件達成で
\最大23,000円相当プレゼント/
※期間:2026年6月1日(月)~
【比較】Oliveフレキシブルペイ|一般・ゴールド・プラチナプリファードの違い
Oliveフレキシブルペイは、ランクによって年会費、基本還元率、年間利用特典、保険などが異なります。ここでは、一般・ゴールド・プラチナプリファードの3種類を比較します。
2026年10月時点では、上位ランクの「Oliveフレキシブルペイ Visa Infinite」も用意されています。ただし、年会費や付帯サービスが大きく異なるため、本記事の詳細比較からは除いています。
▼Oliveフレキシブルペイの比較表
| 種類 | 一般 | ゴールド | プラチナプリファード |
|---|---|---|---|
| デザイン |  |  |  |
| 年会費(税込) | 永年無料 | 5,500円 | 33,000円 |
| 年会費優遇 | 不要 | 年間100万円以上の対象利用で 翌年以降永年無料 ※ゴールド(NL)の利用状況による優遇もあります。 | 資産運用特典で無料になる場合あり ※残高・サービス申し込みなどの条件があります。永年無料ではありません。 |
| 利用可能枠 | ~100万円 学生は~30万円の場合あり | ~200万円 | ~500万円 |
| 基本還元率 (クレジットモード) | 0.5% | 0.5% | 1.0% |
| 基本還元率 (デビットモード) | 0.5% | 0.5% | 1.0% |
| 基本還元率 (ポイント払いモード) | 0.5% Visa利用時 | 0.5% Visa利用時 | 0.5% Visa利用時 |
| 継続特典 | なし | 10,000ポイント 毎年、年間100万円以上の対象利用が必要 | 最大40,000ポイント 毎年、年間100万円の対象利用ごとに10,000ポイント |
| ランク固有のポイント特典 | なし | なし | 外貨ショッピング利用特典+2% リワードアップ プラチナプリファード+1~9% クレジットモード利用時・条件あり |
| 海外旅行傷害保険 (利用付帯) | 最高2,000万円 | 最高2,000万円 | 最高5,000万円 |
| 国内旅行傷害保険 (利用付帯) | なし | 最高2,000万円 | 最高5,000万円 |
| ショッピング補償 | なし | 年間300万円まで | 年間500万円まで |
| 空港ラウンジサービス | なし | あり 対象ラウンジ | あり 対象ラウンジ |
※年会費優遇・継続特典には、集計期間や対象外取引などの条件があります。旅行保険の最高額は主に傷害死亡・後遺障害の保険金額であり、治療費用などの補償額とは異なります。ポイント払いモードは、連携状況によって残高加算での特典付与となります。
▼SBI証券の還元率について
一般:カード単体の付与率は最大0.5%です。原則として入会初年度は0.5%、2年目以降は前年の対象カード利用額が10万円以上なら0.5%、10万円未満なら0%となります。過去の保有・再入会などによる例外があります。
ゴールド:原則として入会初年度は1.0%。2年目以降は前年の対象利用額が100万円以上なら1.0%、10万円以上100万円未満なら0.75%、10万円未満なら0%です。再入会などでは初年度の扱いが異なる場合があります。
プラチナプリファード:毎月の積立に対して1.0%が付与されます。さらに、所定の年間対象利用額が300万円以上なら年間積立合計額の1.0%、500万円以上なら2.0%が年1回追加され、合計最大3.0%となります。追加分は毎月付与されるわけではなく、300万円・500万円の特典も重複しません。
Olive関連の上乗せ:2026年5月買付分以降は、円普通預金残高などに応じて最大0.5%が加算される「Olive限定上乗せプラン」があります。また、所定の預金・証券残高などを満たす「資産運用特典」は最大2.0%の加算です。両者は重複せず、資産運用特典を含む合計最大付与率は一般2.5%、ゴールド3.0%、プラチナプリファード5.0%です。上乗せプランは、Oliveアカウントと対象の三井住友カード(NL)などを併用する場合も条件次第で対象になります。
ランクが上がるほど特典は増えますが、年会費も高くなります。最大還元率だけで選ばず、自分の年間利用額で適用される還元率と、実際に使うサービスを確認しましょう。
「一般」が適しているケース:年間利用額が100万円未満
一般ランクがおすすめなのは、「コストをかけずにOliveの基本機能を利用したい方」です。
年会費は永年無料です。年間の対象利用額が100万円に届かない方や、支払いモードの切り替え、口座管理、対象店舗でのポイント還元をまず試したい方に適しています。
維持費がかからないため、年間利用額が読みにくい方や、デビット・ポイント払いを中心に使う方でも持ちやすいランクです。ただし、すでにゴールドの年会費無料条件を満たしている方は、年間100万円未満でもゴールドを比較する価値があります。
判断基準
クレジット・デビットの年間対象利用額が100万円に届かない。
年会費をかけずにOliveの使い勝手を確認したい。
デビットモードやポイント払いモードを中心に利用したい。
「ゴールド」が適しているケース:年間100万円以上の対象利用が可能
日常の支払いだけで年間100万円以上の対象利用が見込める方は、ゴールドがおすすめです。
通常年会費は5,500円ですが、一度でも年間100万円以上の対象利用を達成すると、翌年以降の年会費が永年無料になります。一方、継続特典の10,000ポイントを受け取るには、毎年100万円以上の対象利用が必要です。
100万円の全額が基本還元率0.5%と継続特典の対象になると仮定すると、通常ポイント5,000ポイントと継続特典10,000ポイントで合計15,000ポイントです。年会費無料適用後は、そのまま15,000円相当の還元として比較できます。通常年会費5,500円がかかる年は、年会費差し引き後9,500円相当となります。
年間100万円の判定では、デビットモードとクレジットモードの対象利用額が合算されます。家族カードなどの対象利用も合算されますが、ポイント払いモード、追加した支払いモード、年会費、SBI証券のクレカ積立、国民年金保険料、一部の電子マネーや決済サービスへのチャージなどは対象外です。au PAY、Kyash、JAL Pay、バンドルカードへのチャージも、2026年3月1日以降は集計対象外となっています。
また、集計期間は一律に1月~12月ではなく、入会日に応じて決まります。月平均では約8.3万円が目安ですが、対象外利用や売上情報の到着遅れによって未達となる場合があります。アプリなどで自分の集計期間と達成状況を確認し、特典のために不要な買い物を増やさないようにしましょう。
判断基準
「プラチナプリファード」が適しているケース:高額決済・特約店・資産運用を活用する
プラチナプリファードは通常年会費33,000円で、基本還元率は1.0%です。さらに、年間100万円の対象利用ごとに10,000ポイント、最大40,000ポイントの継続特典があります。
以下は、1ポイントを1円相当として使い、利用額の全額が基本ポイントと継続特典の対象になると仮定した概算です。継続特典を受け取れることを前提に、対象店舗の上乗せ還元、クレカ積立、新規入会特典などは含めていません。
年間200万円を利用すると、基本ポイント20,000ポイントと継続特典20,000ポイントで合計40,000ポイントです。通常年会費33,000円を差し引くと、7,000円相当となります。
年間200万円利用時:基本ポイント20,000ポイント+継続特典20,000ポイント-年会費33,000円=7,000円相当
ただし、「年会費を回収できること」と「ゴールドより有利であること」は別です。年会費無料適用後のゴールドで年間200万円を使う場合は、基本ポイント10,000ポイントと継続特典10,000ポイントで合計20,000ポイントです。この条件では、ゴールドが13,000円相当有利になります。
年間300万円では、プラチナプリファードが基本ポイント30,000ポイントと継続特典30,000ポイントで合計60,000ポイント、年会費差し引き後は27,000円相当です。ゴールドは合計25,000ポイントのため、プラチナプリファードが2,000円相当上回ります。継続特典は100万円単位で増えるので、通常決済だけで比較する場合は「年間300万円への到達」が一つの判断基準になります。
リワードアップ対象加盟店などの利用が多ければ、年間300万円未満でも差額を埋められる場合があります。ただし、年間200万円の対象利用では、所定条件を満たすゴールドとプラチナプリファードのクレカ積立付与率が、カード単体でともに1.0%となる場合があります。「積立をするから」という理由だけで上位ランクが有利になるとは限りません。
また、Olive資産運用サービスへ申し込み、三井住友銀行の円普通預金残高500万円以上、SBI証券残高500万円以上、両者を合わせたOlive残高3,000万円以上などの条件をすべて満たすと、プラチナプリファードの年会費が無料になる場合があります。2回目以降の無料適用には、資産条件に加えて年間100万円以上の対象利用も必要です。永年無料になる制度ではありません。
資産運用特典によって初年度年会費が無料になる場合は、プラチナプリファードの新規入会&ご利用特典が対象外となる点にも注意してください。対象残高の判定時期や、SBI証券口座の仲介コースなど、サービス申し込みに伴う条件も確認しましょう。
高額決済や特約店の利用が多い方は、プラチナプリファードの年会費を上回るポイント還元を見込めるか、具体的に試算してみましょう。外貨ショッピングの上乗せには所定条件があり、海外利用に伴う事務処理手数料なども別途考慮する必要があります。
判断基準
年間300万円以上の対象利用がある、または特約店の上乗せで年会費差を埋められる
リワードアップ対象加盟店を頻繁に利用する
SBI証券の積立で、自分に適用される付与率を確認できている
旅行保険やショッピング補償を重視する
Olive資産運用特典の条件を無理なく満たせる
Oliveフレキシブルペイの機能を比較|年会費・付帯保険・ポイント
ここからは、比較表だけでは見落としやすい年会費優遇、ポイント付与条件、保険の適用条件を確認します。
年会費の比較
一般は無条件で年会費が永年無料です。ゴールドは対象利用額など、プラチナプリファードは資産運用特典の条件によって年会費が無料になる場合がありますが、無料になる仕組みは異なります。
| ランク | 年会費(税込) | 特記事項 |
| 一般 | 永年無料 | 年間利用額の条件はありません。 |
|---|---|---|
| ゴールド | 5,500円 | 年間100万円以上の対象利用で翌年以降永年無料 ゴールド(NL)の利用状況に応じた優遇もあります。 |
| プラチナプリファード | 33,000円 | Olive資産運用特典の条件を満たすと無料になる場合があります。継続適用には毎回の条件確認が必要です。 |
三井住友カード ゴールド(NL)ですでに年間100万円利用などの所定条件を満たしている方には、Oliveフレキシブルペイ ゴールドへの新規入会で年会費が永年無料になる特典もあります。クレジットモードの設定期限や、ゴールド(NL)の継続保有条件などがあるため、該当する方は申し込み前に確認しましょう。
ポイント還元率の比較
基本還元率、対象店舗の上乗せ、年間利用特典、クレカ積立は、それぞれ別の仕組みです。特に「最大」の数字は、必要な条件を満たした場合に限られます。
| 項目 | 一般 | ゴールド | プラチナプリファード |
| 基本還元率 クレジット・デビット | 0.5% | 0.5% | 1.0% |
|---|---|---|---|
| 対象のコンビニ・飲食店 スマホタッチ決済または対象モバイルオーダー | クレジット:8%※ デビット:1.5%※ | クレジット:8%※ デビット:1.5%※ | クレジット:8%※ デビット:2.0%※ |
| 年間利用ボーナス | なし | 年間100万円の対象利用で 10,000ポイント | 年間100万円の対象利用ごとに10,000ポイント 最大40,000ポイント |
| クレカ積立 SBI証券 カード単体の最大付与率 | 最大0.5%※ | 最大1.0%※ | 最大3.0%※ |
※対象店舗の還元率は通常ポイントを含みます。ポイント払いモード、カード現物のタッチ決済、iD、差し込み、磁気取引などは対象外です。クレカ積立は、入会年度や所定の年間利用額などにより付与率が変わります。積立額自体は、年間利用特典などの利用額判定に含まれません。
プラチナプリファードの基本還元率は1.0%ですが、通常年会費33,000円を考慮する必要があります。また、対象店舗でのクレジットモードの8%還元は3ランク共通のため、その店舗での利用が多いだけでは上位ランクの優位性につながらない場合があります。
「Olive限定上乗せプラン」は、所定の判定日時点の円普通預金残高100万円以上で+0.1%、以後100万円ごとに+0.1%、500万円以上で最大+0.5%となる仕組みです。SMBC IDとVpass IDの連携などの条件があります。Oliveカードで積み立てる場合だけでなく、Oliveアカウントと対象の三井住友カード(NL)などを併用する場合も対象になり得ます。
「資産運用特典」は別の制度で、円普通預金とSBI証券のそれぞれの残高条件などに加え、Olive残高3,000万円以上で積立付与率+1.0%、5,000万円以上で最大+2.0%となります。Olive限定上乗せプランとは重複しません。年会費無料の条件を満たせば、必ず積立最大+2.0%になるわけではない点に注意しましょう。
積立のポイントは投資の運用益とは別です。投資信託には価格変動による損失や手数料などがあるため、ポイント獲得だけを目的に、必要以上の積立や資産移動を行わないようにしましょう。
付帯保険の比較
Oliveフレキシブルペイには、ライフスタイルに合わせて選べる無料保険があります。一般・ゴールド・プラチナプリファードは、初期設定では旅行安心プランが適用され、手続きにより別のプランへ変更できます。
- 旅行安心プラン(海外・国内旅行傷害保険。一般は海外のみ)
- ゴルフ安心プラン(ゴルファー保険)
- 弁護士安心プラン(弁護士保険)
- スマホ安心プラン(動産総合保険)
- 日常生活安心プラン(個人賠償責任保険)
- ケガ安心プラン(入院保険・交通事故限定)
- 持ち物安心プラン(携行品損害保険)
主な違いは以下のとおりです。旅行保険は旅行安心プランを選択し、所定の利用条件を満たした場合の内容です。補償対象、免責金額、利用条件は、ランクや選択プランによって異なります。
| 一般 | ゴールド | プラチナプリファード | |
|---|---|---|---|
| 海外旅行傷害保険 傷害死亡・後遺障害 | 最高2,000万円 | 最高2,000万円 | 最高5,000万円 |
| 国内旅行傷害保険 | なし | 最高2,000万円 | 最高5,000万円 |
| ショッピング補償 | なし | 年間300万円まで | 年間500万円まで |
| 空港ラウンジサービス | なし | あり 対象ラウンジ | あり 対象ラウンジ |
| 選べる無料保険 | あり | あり | あり |
海外旅行傷害保険の「最高2,000万円・5,000万円」は、病気やけがの治療費をその金額まで補償するという意味ではありません。傷害・疾病治療費用などは別の限度額が設定されています。旅行先や旅行期間に対して必要な補償があるか、補償項目ごとに確認しましょう。
2025年10月16日以降に出発する旅行から、日本出国後の公共交通機関利用代金の決済だけでは、海外旅行傷害保険の利用条件を満たせなくなりました。対象の公共交通機関または募集型企画旅行の代金を、日本出国前にクレジットモードかデビットモードで支払う必要があります。具体的な対象代金は公式の条件を確認してください。
ポイント払いモードは、旅行保険やショッピング補償の利用条件を満たす支払いの対象外です。追加した支払いモードでは、原則として追加したカードに付帯する保険の条件を確認します。また、選べる無料保険を別プランに変更すると、変更後の補償期間は旅行安心プランの補償を受けられません。切り替え時は補償開始日や免責金額まで確認しましょう。
Oliveフレキシブルペイと三井住友カード(NL)を比較
Oliveフレキシブルペイとよく比較されるのが、三井住友カード(NL)と三井住友カード ゴールド(NL)です。ここでは上位カードの三井住友カード プラチナプリファードも含めて比較します。プラチナプリファードは、正式な商品名に「NL」が付くカードではありません。
▼Oliveフレキシブルペイと三井住友カード(NL)等の比較表
| 比較項目 | Oliveフレキシブルペイ | 三井住友カード(NL)等 |
| カードの機能 | 5つの機能 クレジット・デビット・ポイント払い・追加したカードでの支払い・キャッシュカード | クレジットカード機能 |
|---|---|---|
| 国際ブランド | Visaのみ | 一般・ゴールド(NL):Visa / Mastercard プラチナプリファード:Visaのみ |
| 引き落とし口座 | 三井住友銀行のみ ※追加した支払いモードは追加カードの登録口座 | 三井住友銀行以外も設定可能 ※対象金融機関に限ります。 |
| クレジットの支払い日 | 月末締め・翌月26日払い | 15日締め・翌月10日払い または 月末締め・翌月26日払い |
| 発行・利用開始 | クレジット利用は審査・設定完了後 現物カードは申し込みから約1週間が目安 | カード番号を最短10秒で発行 現物カードは後日到着 ※即時発行には条件があります。 |
| 基本還元率 | 一般・ゴールド:0.5% プラチナプリファード:1.0% | 一般・ゴールド(NL):0.5% プラチナプリファード:1.0% |
| 対象のコンビニ・飲食店 | スマホのタッチ決済または対象モバイルオーダーで クレジット:8%※ デビット:1.5%または2.0%※ | スマホのタッチ決済または対象モバイルオーダーで7%※ |
| 家族ポイント | 最大+5% ※クレジットモード・登録などの条件あり | 最大+5% ※登録などの条件あり |
| Vポイントアッププログラム | 対象 ※条件あり | 対象 ※SMBC ID登録などの条件あり |
| SBI証券クレカ積立 カード単体の最大付与率 | 一般:最大0.5% ゴールド:最大1.0% プラチナプリファード:最大3.0% ※Olive関連の上乗せ特典あり | 一般:最大0.5% ゴールド(NL):最大1.0% プラチナプリファード:最大3.0% ※Olive口座との併用で上乗せ対象となる場合あり |
| 家族カード | あり ※クレジットモード専用 | あり |
| スマホタッチ決済 Apple Pay / Google Pay | 可能 | 可能 ※Google PayのMastercardタッチ決済は非対応 |
| iD決済 | 通常の番号ではデビット扱い 専用番号を設定すればクレジット利用可 | 可能 |
| ETCカード | 追加可 ※クレジットモード利用者のみ | 追加可 |
| その他電子マネー | PiTaPa:追加可 iD専用カード・WAON:追加不可 | PiTaPa、iD専用カード、WAONなど ※カードごとの対応条件あり |
※対象店舗の還元率は通常ポイントを含みます。ポイント払いモード、カード現物のタッチ決済、iD、差し込み、磁気取引などは対象外です。商業施設内の一部店舗や、一定金額を超えてカードの差し込みが必要になった取引なども対象外となります。支払日が金融機関休業日の場合は翌営業日です。
代表的な3つの違い
基本還元率が同じでも、支払い口座や国際ブランド、利用できる機能が異なります。日常の使い勝手に関わる3つの違いを確認しましょう。
支払い口座の自由度
大きな違いの一つが、引き落とし口座の指定先です。
Oliveフレキシブルペイ
クレジットモードの引き落とし口座は三井住友銀行に限定されます。デビットモードもOliveアカウントの口座を使います。追加した支払いモードでは、追加したカードの登録口座が使われます。
三井住友カード(NL)
対象金融機関であれば、三井住友銀行以外の口座も設定できます。
三井住友銀行を日常的に使う方は、Oliveで口座とカードをまとめて管理しやすくなります。一方、給与振込口座や生活費口座を別の銀行にまとめており、資金移動を増やしたくない方は、三井住友カード(NL)のほうが使いやすい場合があります。
機能の集約性と発行ブランド
カードにまとめられる機能や、選べる国際ブランドにも違いがあります。
Oliveフレキシブルペイ
キャッシュカード、クレジット、デビット、ポイント払い、追加したカードでの支払いを1枚にまとめられます。国際ブランドはVisaのみです。
三井住友カード(NL)
クレジットカード機能に特化しています。一般・ゴールド(NL)ではMastercardも選べます。三井住友カード プラチナプリファードはVisaのみです。
財布のカードを減らしたい方にはOliveがおすすめです。Mastercardが必要な方や、クレジットカード機能だけで十分な方は、三井住友カード(NL)を比較しましょう。ただし、Google PayではMastercardタッチ決済を利用できないため、Androidで対象店舗のタッチ決済還元を使う予定がある方は注意してください。
家族カードとiD決済の仕様
家族でカードを使う方や、電子マネー「iD」をよく使う方は、利用できる機能と決済方法の違いも確認しましょう。
iD決済
通常のOliveフレキシブルペイをiDで使うと、選択中のモードにかかわらずデビット払いになります。クレジットモードで支払うには、モードをクレジットに設定してVisaのタッチ決済を使うか、クレジットモード専用カード番号をApple PayまたはGoogle Payに設定します。なお、iD払いは対象店舗のスマホタッチ決済による8%還元の対象外です。
家族カード
Oliveフレキシブルペイの家族カードはクレジットモード専用です。家族カードには、デビットモード、ポイント払いモード、キャッシュカード機能はありません。家族カードを発行するだけで、家族名義のOliveアカウントが開設されるわけでもありません。
Oliveフレキシブルペイと三井住友カード(NL)のどちらを選ぶべきか
Oliveフレキシブルペイは多機能ですが、すべての方に最適とは限りません。口座の自由度、カード番号の発行スピード、国際ブランドを優先するなら、三井住友カード(NL)のほうが合うことがあります。
- カード番号の即時発行に対応したカードを選びたい人
- VisaではなくMastercardで発行したい人
- 三井住友銀行以外の口座から引き落としたい人
- クレジットカード機能だけをシンプルに使いたい人
当てはまる方は、三井住友カード(NL)の特徴や申し込み条件も確認しておきましょう。最短10秒発行はカード番号の発行を指し、申し込み内容、本人確認、口座設定、審査状況などによっては即時発行できません。現物カードは後日届きます。
三井住友銀行の口座を使い、デビット・クレジット・ポイント払いなどを1枚にまとめたい方には、Oliveがおすすめです。なお、Oliveと三井住友カード(NL)は併用もできます。積立の上乗せ特典などを理由に選ぶ場合は、「Oliveカードが必要なのか」「Olive口座との連携が条件なのか」を区別しましょう。
新規入会 & 条件達成で
\最大23,000円相当プレゼント/
※期間:2026年6月1日(月)~
本当におすすめなの?Oliveフレキシブルペイの口コミと評判
実際に利用している方は、どのような点を評価し、どのような点に不便を感じているのでしょうか。
ここからは、弊社が2024年12月に実施したアンケートをもとに、良い評判と申し込み前に確認したい評判を紹介します。
以下は調査当時の回答傾向と個別の口コミです。その後にポイント制度やサービス内容が変更されているため、現在の商品条件とは分けてお読みください。すべての利用者に同じ評価や使用感が当てはまるわけではありません。
良い評判:ポイント還元への評価とデザインの口コミ
弊社(アドバイザーナビ株式会社)が2024年12月に実施したアンケートでは、「最も評価している点」としてポイント還元率を挙げた回答が66.7%でした。
アンケート結果から見る評価点
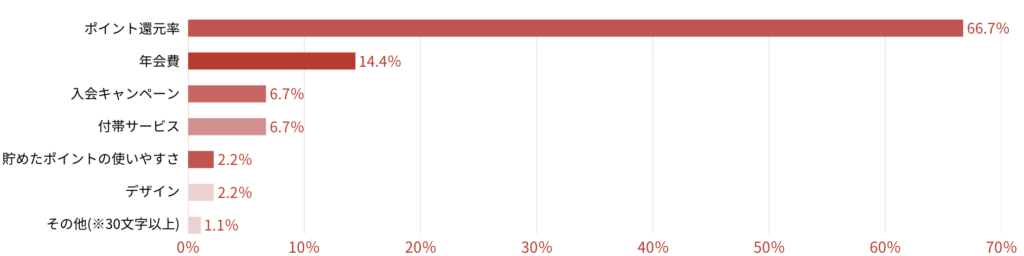
アドバイザーナビ株式会社「Oliveフレキシブルペイに関する調査」(2024年12月)
具体的な良い口コミ
- カードのデザインがかっこいい
- ポイント還元率が高い
- プラチナプリファードでのクレカ積立がお得
デザインについては、カード番号、有効期限、セキュリティコードが券面にない、すっきりした見た目を評価する声があります。一般ランクは複数の券面デザインから選べ、店番号・口座番号は印字の有無を選択できます。
ポイント還元では、対象店舗でのスマホタッチ決済、年間利用特典、SBI証券のクレカ積立などが比較材料になります。ただし、クレカ積立は調査当時の口コミだけで判断せず、以下の現在の付与率と条件を確認しましょう。
| ランク | カード単体の最大付与率 |
| 一般 | 最大0.5% |
|---|---|
| ゴールド | 最大1.0% |
| プラチナプリファード | 最大3.0% |
注意
一般・ゴールドは入会年度や前年の対象利用額などによって付与率が変わります。プラチナプリファードの最大3.0%には、年間500万円以上の対象利用による追加特典が含まれます。Olive限定上乗せプランや資産運用特典にも別途条件があり、両者は重複しません。最大付与率ではなく、自分の利用状況に当てはめて比較してください。
口コミからは、ポイント還元や券面デザインに魅力を感じた利用者がいることがわかります。一方、ポイントを多く貯められるかは、支払い先、決済方法、年間利用額などによって変わります。
気になる評判:ポイントの使いやすさや審査時間に不満も
「最も改善してほしい点」では、貯めたポイントの使いやすさを挙げた回答が51.1%でした。ポイントを貯める方法だけでなく、使うときの手順にも関心が集まっています。
アンケート結果から見る改善点
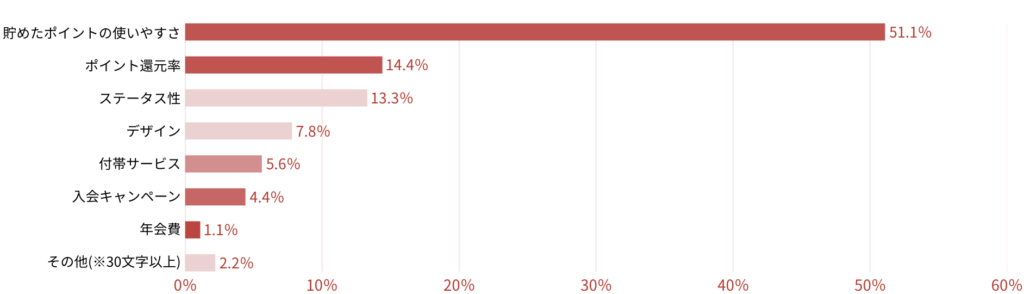
アドバイザーナビ株式会社「Oliveフレキシブルペイに関する調査」(2024年12月)
具体的な気になる口コミ
- 審査に時間がかかる
ポイント払いモードを使うには、VポイントなどをVポイントPay残高へチャージし、支払いモードを切り替えます。一方、クレジットカードの請求額にポイントを充当する場合は、Vpassから別途手続きします。使い道によって操作が違うため、初回はわかりにくく感じることがあります。
審査については、Oliveアカウントの申し込み、口座開設、デビットモードの設定、クレジットモードの審査がそれぞれ関係します。申し込みを終えた時点で、すべての機能を使えるとは限りません。
公式案内では、クレジットモードの審査結果は、審査開始後1~2営業日ほどで通知されます。ただし、審査内容などによっては1ヵ月程度かかる場合があります。この「審査開始後」は、Oliveアカウントを申し込んだ直後と同じとは限りません。
新たに口座を開設する場合は、デビットモードの利用開始設定後にクレジットモードの審査が始まります。すでに口座を持っている場合は、Oliveアカウントへの切り替え完了後に審査が始まります。現物カードは申し込みから約1週間が目安ですが、クレジットモードの審査完了より先に届く場合もあります。
- 三井住友銀行アプリからOliveアカウントを申し込む
- 本人確認と必要事項の入力を行う
- 口座開設・発行通知などの案内に従い、デビットモードの利用開始設定を行う
- クレジットモードの審査結果を確認し、審査通過後に利用設定を行う
- 約1週間を目安に現物カードを受け取る。審査完了との前後関係は申し込み状況により異なる
申し込み当日からクレジット決済を使いたい方は、最短10秒の即時発行に対応した三井住友カード(NL)なども比較しましょう。ただし、即時発行や希望する利用可能枠が必ず認められるわけではありません。
旅行や大きな支払いに使う予定がある場合は、審査や郵送にかかる日数を考え、余裕を持って申し込むことをおすすめします。
新規入会 & 条件達成で
\最大23,000円相当プレゼント/
※期間:2026年6月1日(月)~
Oliveフレキシブルペイの発行方法
Oliveフレキシブルペイは、三井住友銀行アプリから申し込みます。三井住友銀行の口座を持っているかどうかで、手続きの流れが異なります。
すでに三井住友カード(NL)などを持っている場合、そのカードをOliveへ直接切り替えるのではなく、原則として追加発行となります。一方、SMBCデビットから切り替える場合は、現在のSMBCデビットが解約となります。キャッシュカード一体型クレジットカードを利用している方は、事前の解約・切り替え手続きを確認してください。
- 三井住友銀行アプリをダウンロードする
- 「Oliveアカウントを申し込む」を選ぶ
- アプリの案内に従って本人確認を行う
- アカウントランク(一般、ゴールド、プラチナプリファードなど)を選ぶ
- 氏名、住所、職業などの申し込み情報を入力する
- SMS認証など、必要な認証を行う
- 三井住友銀行の口座開設とカードの申し込みを完了する
- 口座開設・カード発行に関する通知を確認し、アプリにログインする
- デビットモードの利用開始設定を行う。必要に応じてモバイル決済も設定する
- クレジットモードを申し込んだ場合は、審査結果を確認する
- 審査通過後、契約内容を確認してクレジットモードを設定する
- 現物カードを受け取る(申し込みから約1週間が目安。審査状況などにより前後します)
- 三井住友銀行アプリをダウンロードする(すでに利用中の方は不要です)
- アプリにログインする
- 「Oliveアカウントに切替」を選ぶ
- アカウントランク(一般、ゴールド、プラチナプリファードなど)を選ぶ
- 申し込み情報を入力する
- 案内に従ってOliveアカウントへの切り替えとフレキシブルペイの設定を進める
- 利用する支払いモードを確認し、必要に応じてモバイル決済を設定する
- クレジットモードを申し込んだ場合は、審査結果を確認する
- 審査通過後、契約内容を確認してクレジットモードを設定する
- 現物カードを受け取る(申し込みから約1週間が目安。審査状況などにより前後します)
上記は基本的な流れです。保有している口座・カードや本人確認の状況、アプリの更新などによって画面や手順が異なる場合があります。カードの到着とクレジットモードの審査完了は別のため、実際に使う前にアプリで利用可能なモードを確認してください。
【まとめ】Oliveフレキシブルペイの機能を比較して自分に合ったカードを選ぼう
Oliveフレキシブルペイは、キャッシュカード、クレジット、デビット、ポイント払い、追加したカードでの支払いという5つの機能を1枚にまとめられるカードです。
一般・ゴールド・プラチナプリファードは、年会費だけでなく、年間利用特典や積立の付与条件なども異なります。申し込む前に、次の点を確認しましょう。
- 三井住友銀行口座を日常的に使う予定があるか
- 年間100万円以上の対象利用を無理なく達成できるか
- 年間利用特典の集計期間と対象外取引を理解しているか
- プラチナプリファードの年会費を考慮しても、ゴールドよりメリットがあるか
- クレジットモードの年齢・収入要件や審査を確認したか
- 家族カード、ETCカード、iDをどのように使うか
- 旅行保険、空港ラウンジ、ショッピング補償を実際に利用するか
年会費をかけずに基本機能を使いたい方には一般、年間100万円以上の対象利用が見込める方にはゴールドがおすすめです。ゴールド(NL)ですでに所定条件を達成している方は、Oliveゴールドの年会費優遇も確認しましょう。
プラチナプリファードは、年間300万円以上の通常決済や、特約店・積立などの追加特典を活用できる方が検討しやすいランクです。ただし、年間200万円程度の利用では、積立を利用してもゴールドとの付与率に差がつかない場合があります。年会費無料適用後のゴールドとの差額まで試算することが大切です。
三井住友銀行以外の口座から引き落としたい方、Mastercardが必要な方、カード番号の即時発行を重視する方は、三井住友カード(NL)も比較しましょう。最大還元率だけでなく、普段の支払いと口座管理に合うカードを選んでください。
新規入会&条件達成で
\ 最大63,600円相当プレゼント!/
※期間:2026/1/7~
Oliveフレキシブルペイに関するQ&A
出典
三井住友カード「Oliveフレキシブルペイとは」
三井住友カード「各支払いモードの特徴」
三井住友銀行「Oliveアカウント」
三井住友銀行「Oliveフレキシブルペイのカードデザイン」
三井住友銀行「Oliveの選べる特典」
三井住友カード「Vポイントアッププログラム」
三井住友カード「対象のコンビニ・飲食店で最大8%還元!」
三井住友カード「お支払い金額に『キャッシュバック』」
三井住友カード「Oliveフレキシブルペイ ゴールドの年間100万円利用に含まれる取引」
三井住友カード「Oliveフレキシブルペイ ゴールドの年間100万円利用特典」
三井住友カード「三井住友カード ゴールド(NL)をお持ちの方への年会費優遇」
三井住友カード「Oliveフレキシブルペイ プラチナプリファードのリワードについて」
三井住友カード「三井住友カードつみたて投資」
三井住友カード「三井住友カードつみたて投資の条件・ポイント付与率の詳細(一般カード)」
三井住友カード「三井住友カードつみたて投資の条件・ポイント付与率の詳細(Oliveゴールド)」
三井住友カード「三井住友カードつみたて投資の条件・ポイント付与率の詳細(プラチナプリファード)」
三井住友カード「三井住友カードつみたて投資 Olive限定上乗せプラン」
三井住友カード「資産運用特典(SBI証券)」
Oliveコンサルティング「資産運用をサポートする5つの特典・サービス」
三井住友カード「Oliveフレキシブルペイでの家族カード発行」
三井住友カード「OliveフレキシブルペイでiDを利用するとデビットモードになる理由」
三井住友カード「Oliveフレキシブルペイ ご利用上の注意」
三井住友カード「Oliveフレキシブルペイとナンバーレスシリーズの違い」
三井住友カード「三井住友カード ナンバーレス(NL)」
三井住友カード「選べる無料保険」
三井住友カード「旅行安心プラン(海外旅行傷害保険)」
三井住友カード「海外旅行傷害保険のカードご利用条件改定に関するお知らせ」
三井住友カード「継続的なショッピング利用枠の引き上げ」
三井住友カード「一時的なショッピング利用枠の引き上げ」
三井住友カード「マネーアシストプラス」
三井住友カード「Oliveフレキシブルペイ お申し込みの流れ」
三井住友カード「Oliveフレキシブルペイのクレジットモードはいつから利用できるか」