
「ポイントを効率よく貯めたい」「旅行用と日常用で支払いを分けたい」などの理由から、2枚目のクレジットカードを検討している方も多いのではないでしょうか。
クレジットカードは、2枚目であってもカード会社による審査があります。1枚目を持っていることだけを理由に審査へ通るわけではなく、反対に、複数枚を持っていることだけで審査に落ちるとも限りません。
申し込み前には、直近の申込状況、既存カードの支払状況、リボ・分割・キャッシング残高、申告内容に誤りがないかを確認することが大切です。2枚目は「審査に通りやすそうか」ではなく、1枚目で補えない用途や特典があるかを基準に選びましょう。
本記事では、2枚目のクレジットカードを申し込む際に確認したいポイントを解説します。審査に落ちた後の対処法や、年会費・ポイント・付帯サービスから選んだ2枚目の候補も紹介するので、申し込み前の確認に役立ててください。
- 2枚目のクレジットカード審査前に確認したい主な項目
- 申し込む前や審査に落ちた後に見直すポイント
- 年会費やポイントで比較した、2枚目におすすめのカード
※カードの年会費、ポイント、付帯サービス、申込条件等は2026年10月19日時点の公式情報をもとにしています。申し込み前に各カード会社の公式サイトで最新情報をご確認ください。
年会費無料! Web限定!
\2,000円分のポイントプレゼント! /
2枚目のクレジットカード審査で確認される主なポイント
カード会社は、審査基準や審査に落ちた具体的な理由を原則として公表していません。そのため、特定の項目だけを審査落ちの原因と断定することはできません。
ただし、申込情報や既存契約の支払状況など、申し込み前に確認できる項目はあります。ここでは、代表的な5項目を見ていきましょう。
短期間に複数のカードへ申し込んでいる
信用情報機関のCICには、カード会社が新規申込に伴って信用情報を照会した事実が「申込情報」として登録され、照会日から6か月間保有されます。
登録される主な項目は、照会日、商品名、契約予定額、照会会社名などです。「審査に落ちた」という結果そのものが、申込情報として登録されるわけではありません。ただし、短期間の申込件数は、カード会社が判断する際の材料になり得ます。
インターネット上では、この状態を「申し込みブラック」と呼ぶことがありますが、信用情報機関が定めた正式な区分ではありません。「何件申し込むと必ず審査に落ちる」という共通基準も公表されていないため、直近の申込日と件数を整理してから次のカードを検討しましょう。
支払可能見込額やカード会社独自の与信基準が考慮される
リボ払い、分割払い、2回払い、ボーナス払いなど、支払期間が2か月を超えるショッピング利用は、割賦販売法に基づく支払能力調査の対象となります。カードの新規発行時などには、原則として、生活に必要な費用を除いて年間にいくら支払えるかを示す「包括支払可能見込額」の調査が行われます。
ここで差し引くクレジット債務は、原則として今後1年間の請求予定額です。未使用の利用限度額や、すべての残高をそのまま差し引く計算ではありません。対象となる利用枠は、原則として包括支払可能見込額の90%を超えない範囲で設定されます。
1回払いは、この割賦取引利用可能枠による直接の制限対象ではありませんが、カード全体の利用可能枠は超えられません。また、入会審査ではカード会社独自の基準でも判断されるため、年収や1枚目の利用限度額など、一つの項目だけで結果が決まるわけではありません。
リボ払い・分割払い・キャッシングの残高や返済負担がある
1枚目のカードで支払遅延を起こしていなくても、リボ払い、分割払い、キャッシングなどの残高や毎月の返済負担が、審査時の判断材料になることがあります。
信用情報には、契約内容、請求額、入金状況、残高などが登録されます。カード会社はこれらの情報と申告した年収・勤務先などを踏まえ、追加のカードを発行しても継続して支払えるかを判断します。
残高があるだけで審査に落ちるとは限りませんが、返済が家計を圧迫している場合は、新しいカードを申し込む前に残高、毎月の支払額、手数料を確認しましょう。
信用情報に登録された支払実績が少ない
クレジットカードを契約すると、カード会社から信用情報機関へ契約内容や毎月の支払状況などが登録されます。
1枚目をほとんど利用していない場合、延滞がなくても、定期的な請求と入金の実績は多くありません。ただし、カードを使っていないことだけを理由に、2枚目の審査で不利になるとは断定できません。
また、信用情報がほとんどない状態をインターネット上で「スーパーホワイト」と呼ぶことがありますが、正式な制度名ではありません。信用情報が少ない人すべてに、過去の延滞などの履歴があるわけでもありません。
審査対策を目的に無理な買い物をする必要はありません。1枚目を利用する場合は、家計の範囲内で使い、請求額を期日どおりに支払うことを優先しましょう。
同じカード会社との過去の取引も判断材料になり得る
カード会社は、信用情報機関の情報だけでなく、自社が保有する申込・利用・支払などの情報も踏まえて審査します。以前に同じ会社のカードで長期延滞や強制解約があった場合は、再申込時の判断に影響する可能性があります。
このような状態は「社内ブラック」と呼ばれることがありますが、正式な制度名ではありません。自社記録の扱いやグループ会社との情報共有は、各社の規約・個人情報の取扱いによって異なります。「半永久的に残る」「系列全体で必ず共有される」とは一律に断定できません。
信用情報機関の登録が消えたことだけで、カード会社内の記録も消えたとは判断できません。過去にトラブルがある場合は、現在の信用情報や支払状況を確認したうえで、同社へ再び申し込む必要があるかを検討しましょう。
年会費無料! Web限定!
\2,000円分のポイントプレゼント! /
2枚目のクレジットカードを申し込む前の準備
クレジットカードの審査通過を保証する方法はありません。ただし、申込情報や支払状況を整理し、入力ミスや不要な借り入れを避けることで、申し込み前に解消できる問題は減らせます。
短期間の連続申込を避け、1枚目を遅れなく支払う
直近に複数のクレジットカードへ申し込んでいる場合は、すぐに新しい申し込みを重ねず、申込日と件数を整理しましょう。CICの申込情報は、カード会社が照会した日から6か月間保有されます。
ただし、1件申し込んだだけで必ず6か月待たなければならないという共通ルールはありません。申込情報の保有期間が過ぎても、次の審査に通る保証はありません。必要に応じて信用情報を開示し、照会履歴や契約・支払状況を確認してください。
待っている間に1枚目を利用する場合は、携帯電話料金やサブスクリプションなど、もともと支払う予定の費用に使うと管理しやすくなります。
少額決済を繰り返せば必ず審査に通るわけではありません。利用額にかかわらず、請求内容を確認し、引落口座の残高不足を防いで支払期日を守ることが大切です。
1枚目の残高・利用枠・毎月の支払額を見直す
2枚目の申し込み前には、1枚目のショッピング利用額、リボ・分割残高、キャッシング残高、毎月の支払額を確認しましょう。
包括支払可能見込額は、未使用の利用限度額を単純に差し引く計算ではありません。年収、生活維持費、年間請求予定額などをもとに算定され、カード会社独自の審査も行われます。1枚目の利用限度額を下げれば、2枚目の審査に通りやすくなるとは限りません。
使いすぎを防ぐ目的で利用枠を下げることはできますが、審査対策の「裏技」とは考えず、家計管理のために必要かどうかで判断しましょう。
不要ならキャッシング枠を「0円」に設定する
クレジットカードのキャッシングは借り入れにあたり、原則として貸金業法の総量規制の対象です。一方、商品の購入に使うショッピング枠は、貸金業法の総量規制の対象ではありません。
買い物や固定費の支払いだけに使う場合は、申込時にキャッシング枠を「0円」または「希望しない」と選択すると、不要な借入枠を持たずに済みます。ただし、キャッシング枠を0円にしても、ショッピング枠を含む入会審査がなくなるわけではありません。
過去にトラブルがあるカード会社への再申込は慎重に行う
以前に同じカード会社で長期延滞や強制解約があった場合は、現在の信用情報を確認したうえで、同社へ再び申し込む必要があるかを検討しましょう。
利用目的に合う別の発行会社を選ぶ方法もありますが、発行会社を変えても、信用情報機関に登録された延滞や残高などは審査で確認されます。「別系列なら審査を回避できる」とは考えず、支払状況を整えることを優先してください。
年会費無料! Web限定!
\2,000円分のポイントプレゼント! /
2枚目の審査に落ちてしまった直後の対処法
2枚目の審査に落ちても、すぐに別のカードへ申し込む必要はありません。まずは、直近の申込件数、現在の残高、支払遅延の有無、申告内容を整理しましょう。
審査結果だけから原因を特定することはできませんが、信用情報を確認すると、次回までに見直すべき項目を見つけられる場合があります。
焦って連続で申し込まず、申込状況を整理する
審査に落ちた直後に複数のカードへ申し込むと、CICには各カード会社が照会した申込情報が登録されます。
CICに「審査落ち」という結果が登録されるわけではありませんが、短期間に照会履歴が増えるため、次のカード会社が申込状況を確認できる状態になります。
直近に複数の申し込みがある場合は、新規申込をいったん控え、それぞれの照会日を確認しましょう。照会日から6か月という保有期間だけに注目せず、支払遅延や申込内容の誤りなど、ほかの問題がないかも見直してください。
信用情報(CIC)を開示して登録内容を確認する
カード会社へ問い合わせても、一般に審査に落ちた具体的な理由は案内されません。また、CICの開示報告書にも、特定のカード審査に落ちた理由は記載されません。
ただし、CICを開示すると、同機関に登録された申込情報、カードやローンの契約、請求額、残高、入金状況などを確認できます。インターネット開示の手数料は500円(税込)で、初回開示はスマートフォンから手続きします。
手続きには、有効な署名用電子証明書を搭載したマイナンバーカード、マイナPocketアプリ、クレジット会社などへ届け出てCICに登録されている電話番号などが必要です。対応端末や支払方法を含む利用条件は、CICの公式サイトで確認してください。
開示時に「クレジット・ガイダンス情報」を希望すると、CICが算出した指数と主な算出理由も確認できます。ただし、これは特定のカード会社が不承認とした理由ではなく、同サービスを利用するカード会社が参考にする情報の一つです。
確認する際は、支払遅延、未解約の契約、現在の残高、短期間の申込履歴などを見てください。携帯電話の端末代金を分割払いにしている場合も、支払状況を確認しましょう。誤登録の疑いがある場合は登録会社へ問い合わせます。なお、カード会社の加盟先によっては、CIC以外の信用情報機関の確認も必要です。
リボ払い・キャッシング残高を無理のない範囲で減らす
現在、リボ払いやキャッシングの残高がある場合は、毎月の返済予定と手数料を確認しましょう。生活費や緊急予備資金を確保したうえで、余裕資金があれば繰り上げ返済を利用する方法があります。
残高を減らしたからといって次回の審査に必ず通るわけではありませんが、返済負担を軽くし、新たな借り入れを増やさないことは家計の安定につながります。無理に一括返済して生活資金が不足しないよう注意してください。
すぐに用途を分けたいなら「デビットカード」を使う
旅行用やネットショッピング用など、支払いを分けることが目的であれば、必ずしも2枚目のクレジットカードにこだわる必要はありません。
デビットカードは、原則として利用と同時に銀行口座から代金が引き落とされ、口座残高の範囲内で利用します。一般的なクレジットカードのような与信審査はありませんが、銀行口座、年齢、居住地など、金融機関ごとの申込条件があります。
支出を管理しやすい一方、分割払いやリボ払いは利用できません。また、カードや加盟店、支払方法によっては利用できない場合があります。継続課金や旅行先で使う予定がある方は、利用予定のサービスに対応しているか事前に確認しましょう。
クレジットカードとしての決済機能が必要な場合は、保証金を預けるデポジット型クレジットカードも選択肢になります。
クレジットカードが必要なら「デポジット型」も検討
デビットカードでは対応できない支払いがある場合は、「デポジット型のクレジットカード」を比較する方法があります。
デポジット型クレジットカードは、事前に預けた保証金に応じて利用限度額が設定されるカードです。デポジット型ライフカードのスタンダードカードで限度額10万円を選ぶ場合は、保証金10万円に加えて、年会費5,500円(税込)が必要です。利用代金は保証金とは別に、登録口座から支払います。
通常のクレジットカードと同じように加盟店で利用できますが、無審査ではありません。保証金を用意しても発行が保証されるわけではなく、カード会社所定の手続きが必要です。また、デポジット型ライフカードはショッピング専用で、キャッシングは利用できません。
券種や利用限度額によって、ETCカードや付帯保険の条件も異なります。デポジット型ライフカードでは、利用限度額3万円・5万円のカードにETCカードを追加できません。
保証金は、カードの解約後すぐに戻るわけではありません。デポジット型ライフカードでは、解約から約2か月後に登録口座へ返還され、未入金の利用代金などがある場合は、残高が0円になった日から約2か月後となります。預ける資金を当面使えなくても家計に問題がないか確認してください。
2枚目におすすめのクレジットカード5選【目的別】
ここからは、年会費、ポイント、旅行保険、ETCカードなどの違いから、2枚目としておすすめのクレジットカードを5枚紹介します。審査の通りやすさを順位付けしたものではありません。
PayPayをよく使う方にはPayPayカード、基本還元率を重視する方にはリクルートカード、楽天グループの利用が多い方には楽天カード、無料のETCカードや海外旅行保険を重視する方にはエポスカード、誕生月のポイント特典を活用したい方にはライフカードがおすすめです。
2枚目は、1枚目と異なる国際ブランドを選ぶ、日常用と旅行用に分ける、ETCカードや旅行保険を補うなど、役割が重ならないカードを選ぶと活用しやすくなります。
| カード名 | PayPayカード | リクルートカード | 楽天カード | エポスカード | ライフカード |
|---|---|---|---|---|---|
| 公式サイト | |||||
| 年会費 | 永年無料 | 永年無料 | 永年無料 | 永年無料 | 年会費無料 ※所定期間に対象の利用・支払いがない場合、カードサービス手数料1,650円(税込) |
| 国際 ブランド | Visa Mastercard JCB ※PayPayカードの1枚目はVisa。2枚目以降は同一ブランドを含め3ブランドから選択可 | Visa Mastercard JCB | Visa Mastercard JCB American Express | Visa | Visa Mastercard JCB |
| ポイント還元率 | 基本1.0% ※アプリ登録・本人確認が必要。条件達成で最大1.5%/一部対象外・異なる利用先あり | 基本1.2% ※一部対象外・異なる利用先あり | 基本1.0% ※楽天市場で3倍など。条件・上限あり/一部対象外・異なる利用先あり | 基本0.5% ※一部対象外・異なる利用先あり | 基本0.5%相当 ※1ポイント=5円相当で交換した場合/誕生月は基本ポイント3倍 |
| ポイントの種類 | PayPayポイント | リクルートポイント | 楽天ポイント | エポスポイント | LIFEサンクスポイント |
| 家族カード | 無料 | 無料 | 無料 | なし ※エポスファミリーゴールドは別制度 | 無料 |
| ETCカード | 年会費550円 (税込)/1枚 | Visa・Mastercard:年会費無料 発行手数料1,650円(税込) JCB:初年度無料 2年目以降550円(税込)/条件達成で無料 | 年会費550円 (税込)/会員ランク・保有カードによる無料条件あり | 年会費永年無料 | 初年度無料 2年目以降1,100円(税込)/カードまたはETCを年1回以上利用すると翌年無料 |
| スマホ 決済・電子マネー | PayPay Apple Pay Google Pay | 対象電子マネーへのチャージ ※ブランド別・対象別の条件あり。ポイント対象は合算で月3万円まで | 楽天Edy Apple Pay Google Pay ※Edy機能は選択制・発行手数料あり | Apple Pay Google Pay EPOS PAY 楽天Edy | Apple Pay Google Pay |
| 海外旅行傷害保険 傷害死亡・後遺障害 | なし | 最高2,000万円 (利用付帯) | 最高2,000万円 (所定の利用条件あり) | 最高3,000万円 (利用付帯) | なし |
| 国内旅行傷害保険 | なし | JCBのみ最高1,000万円 (利用付帯) | なし | なし | なし |
| ショッピング保険など | ショッピング保険なし | ショッピング保険 ※ブランド・支払方法などにより条件が異なる | カード盗難保険 ※購入商品の損害補償とは別 | ショッピング保険の付帯なし | カード会員保障制度 ※購入商品の損害補償とは別 |
| 申し込み条件 | 日本国内在住の満18歳以上 本人または配偶者に安定した継続収入がある方 本人認証ができる携帯電話をお持ちの方 | 18歳以上で本人または配偶者に安定した収入がある方、または18歳以上の学生 (高校生を除く) | 18歳以上の方 (海外在住者を除く) | 日本国内在住の満18歳以上 (高校生を除く) | 日本国内在住の18歳以上で、電話連絡が可能な方 |
旅行保険の「最高○万円」は、主に傷害死亡・後遺障害の補償額です。病気やけがの治療費などは限度額が異なります。それぞれの特徴と、2枚目として選ぶ際の注意点を見ていきましょう。
PayPayカード
PayPayカード
| 還元率 | 年会費 |
|---|---|
| 1.0%~5.0% | 無料 |
| 国際ブランド | 電子マネー |
   ※初回申込はVisa限定。2枚目以降はJCBやMastercardも選択可。 | Apple Pay、Google Pay |
| 国内旅行保険 | 海外旅行保険 |
| なし | なし |
\最大1.5%のPayPayポイント※還元!/
※出金・譲渡不可。PayPay/PayPayカード公式ストアでも利用可能。
PayPayカードは、PayPayやYahoo!ショッピングなどと組み合わせて使いやすいクレジットカードです。
PayPayカードをPayPayアプリへ登録し、PayPayの本人確認を完了すると、対象利用200円(税込)ごとに基本1.0%のPayPayポイントが付与されます。所定のカウント期間中に200円以上の支払いを30回、合計10万円以上利用する条件を達成すると、適用期間の付与率に0.5%が加算され、最大1.5%になります。
Yahoo!ショッピングやLOHACOでは、PayPayクレジットまたはPayPayカードの対象利用で、ストアポイントなどを含めた「毎日5%」の特典が案内されています。計算対象額・付与上限・期間限定ポイントなどの条件があり、「毎日もらえる」の特典にはYahoo! JAPAN IDとLINEアカウントの連携も必要です。
すでにPayPayカードを持っている方は、通常のPayPayカードを同一ブランドでも合計3枚まで保有できます。2枚目以降はVisa、Mastercard、JCBから選択できます。他社カードを持っていても、PayPayカードを初めて作る場合のブランドはVisaです。アプリ登録などの条件を満たす複数カードの利用分は、PayPayステップの判定にも合算されます。
ただし、利用可能枠はカードごとに単純加算されません。保有カードのうち最も大きい利用可能枠が共通の総利用可能枠となり、各カードの利用残高を合計して管理されます。利用明細や引落口座は分けられますが、各カードの枠と全体の利用可能額の両方に注意しましょう。
通常のPayPayカードには旅行傷害保険やショッピングガード保険が付帯していません。旅行保険や購入商品の補償を重視する場合は、別のカードとの使い分けも検討してください。
電気・ガス・水道料金と税金の支払いは基本付与率が0.5%で、PayPayステップを達成しても最大1.0%です。ポイント対象外の取引もあるため、固定費をまとめる前に対象の支払いを確認しましょう。
リクルートカード
リクルートカード
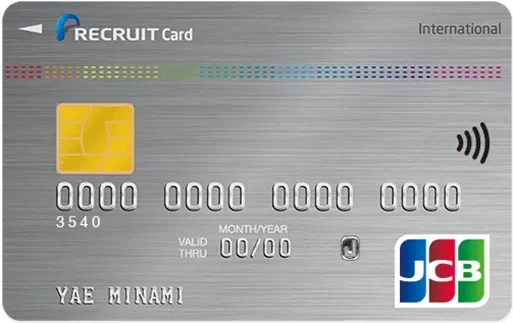
ここがおすすめ!
- 常時1.2%還元
- 年会費永年無料
- リクルート系サービスで
最大3.2%相当還元 - 電子マネーチャージも
ポイント対象 - 最高2,000万円の
海外旅行傷害保険付き
(利用付帯)
| 還元率 | 年会費 |
|---|---|
| 1.2%〜3.2% | 永年無料 |
| 国際ブランド | 電子マネー |
| Apple Pay、Google Pay、楽天Edy、モバイルSuica |
| 国内旅行傷害保険 | 海外旅行傷害保険 |
| 最高1,000万円 (利用付帯) | 最高2,000万円 (利用付帯) |
\最大6,000円分相当のポイント進呈 /
リクルートカードは、年会費永年無料で、基本還元率1.2%が特徴のクレジットカードです。
1枚目の基本還元率が低く、日常の支払いで貯まるポイントを増やしたい方におすすめです。ただし、一部にポイント加算の対象外となる利用先や、還元率が異なる支払いがあります。
貯めたリクルートポイントは、Pontaポイントやdポイントへの交換などに利用できます。普段使っているポイントサービスとの相性も確認しましょう。
海外旅行傷害保険は最高2,000万円の利用付帯です。国内旅行傷害保険はJCBのみ最高1,000万円で、ショッピング保険もブランドによって補償額や対象となる支払方法が異なります。旅行前や買い物前に、保有ブランドの条件を確認してください。
Visa・MastercardのETCカードは年会費無料ですが、新規発行手数料1,650円(税込)がかかります。JCBは発行手数料と初年度年会費が無料で、2年目以降は550円(税込)です。前年にETCの支払いが1回以上、または対象ショッピング利用が合計50万円(税込)以上あれば、翌年度も無料になります。
対象電子マネーへのチャージでポイントが付く場合もありますが、ブランドごとに対象が異なり、ポイント加算対象額は合算で月3万円までです。JCBの対象チャージは還元率0.75%のため、通常の1.2%と区別しましょう。電子マネー、旅行保険、ETCカードの費用まで比較すると、2枚目を選びやすくなります。
楽天カード
楽天カード
ここがおすすめ!
- 新規入会&利用で
5,000ポイント進呈 - 100円につき1ポイント付与
(常時1%還元) - 楽天市場でのお買い物で
ポイント3倍※1 - 2枚持ち可能
| 還元率 | 年会費 |
|---|---|
| 1.0%〜3.0%※2 | 無料 |
| 国際ブランド | 電子マネー |
 | Apple Pay、Google Pay |
| 国内旅行傷害保険 | 海外旅行傷害保険 |
| なし | 最高2,000万円 |
新規入会&利用で
\5,000ポイントプレゼント /
※「楽天カード+2倍」の内訳は、「楽天カード通常分1倍」と「楽天カード特典分1倍」となります。「楽天カード通常分」は、楽天市場でのカードご利用額100円につき1ポイント(通常ポイント)となります。「楽天カード特典分」は、楽天市場でのカードご利用額(消費税・送料・ラッピング料除く)100円につき1ポイント(期間限定ポイント)となります。楽天市場で開催中のSPU(スーパーポイントアッププログラム)の特典となります。特典(期間限定ポイント含む)進呈には上限や条件があります。 ※一部ポイント還元の対象外、もしくは、還元率が異なる場合がございます。ポイント進呈対象外、還元率が異なる利用先、楽天ポイントカードの進呈条件は公式案内をご確認ください。SPUの倍率、対象サービス、月間獲得上限は変更されるため、楽天グループの最新案内をご確認ください。
楽天カードは、楽天グループのサービスをよく利用する方におすすめのクレジットカードです。
基本還元率は1.0%で、楽天市場では通常ポイント、楽天カード通常分、楽天カード特典分を合わせて3倍になる仕組みがあります。各ポイントの計算対象額は同一ではなく、進呈上限や期間限定ポイントなどの条件もあります。
楽天ポイントを日常の買い物でも貯めたい方や、楽天市場での支払いを1枚目と分けたい方におすすめです。一部の支払いは通常の1.0%還元と異なるため、利用先も確認しましょう。
国際ブランドはVisa、Mastercard、JCB、American Expressから選べます。海外旅行傷害保険は、出国前に募集型企画旅行の料金に該当する代金を対象カードで支払うことが条件です。航空券だけの支払いでは条件を満たしません。
楽天カードには、条件により1人で2枚持てるサービスがあります。2枚目の国際ブランドの選び方も参考に、用途に合う組み合わせを選びましょう。利用明細や引落口座を分けられ、利用分の楽天ポイントは一つのポイント口座に貯まります。
ただし、楽天PINKカードを2枚持つ組み合わせや、年会費が有料の楽天カードを2枚持つ組み合わせは選べません。楽天銀行カード、楽天ANAマイレージクラブカード、楽天カード アカデミーを保有している方も、通常の2枚目追加サービスの対象外です。
また、1枚目と2枚目の利用可能枠は共通で、2枚分が合算されるわけではありません。2枚のうち利用可能枠が大きい方が総利用可能枠となります。各カードの枠も超えられないため、利用可能額が単純に2倍になるとは考えないようにしましょう。
ETCカードは原則として年会費550円(税込)ですが、楽天PointClubの会員ランクや保有カードによる無料条件があります。2枚目にも追加できますが、楽天カード1枚につきETCカードは1枚までです。
エポスカード
エポスカード
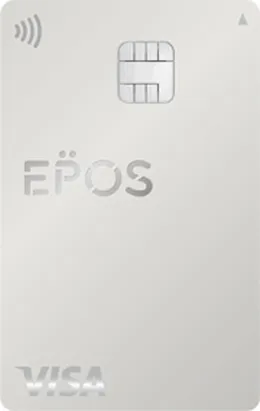
ここがおすすめ!
- ナンバーレスでセキュリティ◎
- 即時利用通知で不正利用対策
- マルコとマルオの7日間
→年4回10%OFF - 会員限定サイト経由
→ポイント最大30倍 - エポスポイントで投資◎
| 還元率 | 年会費 |
|---|---|
| 0.5% | 無料 |
| 国際ブランド | 電子マネー |
| QUICPay、楽天Edy |
| 国内旅行保険 | 海外旅行保険 |
| なし | 最高3,000万円(利用付帯) |
年会費無料! Web限定!
\2,000円分のポイントプレゼント! /
エポスカードは、マルイ・モディや会員向け優待を利用する方と相性のよいクレジットカードです。
年会費は永年無料で、通常は200円(税込)の利用につき1エポスポイントが貯まり、基本還元率は0.5%です。一部に対象外・還元率が異なる支払いもあります。ポイント還元率だけでなく、よく利用する店舗やサービスの優待を確認しましょう。
ETCカードも入会金・年会費無料で追加できます。1枚目のETCカードに費用がかかる方や、車に関する支払いを分けたい方におすすめです。
海外旅行傷害保険は利用付帯で、傷害死亡・後遺障害は最高3,000万円です。「宿泊を伴う募集型企画旅行の代金」または「公共交通乗用具の料金」をエポスカードで支払うことが適用条件となります。
日本出国前に対象の旅行料金を支払った場合と、出国後に初めて対象の公共交通乗用具料金を支払った場合では、補償の開始時点が異なります。出国後の利用で条件を満たす場合、支払い前の事故までさかのぼって補償されるわけではありません。
基本還元率よりも、優待、無料のETCカード、海外旅行保険を重視する方におすすめです。保険は死亡・後遺障害の金額だけでなく、治療費の限度額や補償期間も確認してください。
ライフカード
ライフカード
| 還元率 | 年会費 |
|---|---|
| 0.5%〜 | 無料 |
| 国際ブランド | 電子マネー |
| Apple Pay、Google Pay |
| 国内旅行傷害保険 | 海外旅行傷害保険 |
| なし | 最高2,000万円 (利用付帯) |
\最大15,000円還元!/
ライフカードは、利用時期や年間利用額に応じたポイントプログラムを活用したい方におすすめのクレジットカードです。
通常は1,000円の利用につき1ポイントが貯まり、1ポイントを5円相当で交換した場合の還元率は0.5%です。価値は交換先によって異なります。入会後1年間は基本ポイント1.5倍、誕生月は基本ポイント3倍となり、年間利用額に応じたステージ制もあります。
誕生月の3倍は、入会後1年間のポイント特典やステージポイントと重複しません。誕生月に予定している支払いがあるか、希望する交換先があるかを確認しましょう。特典を得るために不要な買い物を増やす必要はありません。
ライフカード<年会費無料>は年会費無料ですが、入会月から翌年の入会月末日までに対象の利用・支払いがない場合、カードサービス手数料1,650円(税込)がかかります。期間内に1円以上のショッピング・キャッシング利用、または支払いがあれば対象外です。ETCカードや家族カードの利用も含まれます。
ライフETCカードは初年度無料で、2年目以降は原則1,100円(税込)です。カードまたはETCカードを年1回以上利用すると翌年無料になります。ただし、ETCカードの利用分はLIFEサンクスポイントの対象外です。本カードのサービス手数料とETC年会費は別の費用として確認してください。
申込状況と支払状況を整えて2枚目を選ぼう!
2枚目のクレジットカードであっても、カード会社による入会審査があります。審査基準は会社ごとに異なるため、審査落ちの原因を一つに決めつけたり、「この方法なら必ず通る」と考えたりしないことが大切です。
申し込み前には、直近の申込履歴、1枚目の支払状況、リボ・分割・キャッシング残高、申告内容を確認しましょう。カードを選ぶ際は審査の通りやすさではなく、1枚目では補えない用途や特典があるかを基準にしてください。
同じ会社のカードを追加する場合は、利用明細や引落口座を分けられても、利用可能枠が共通となる場合があります。年会費だけでなく、未利用時の費用、ポイントの付与条件、利用可能枠、付帯保険、ETCカードの費用まで確認しましょう。
- 短期間に複数のクレジットカードへ申し込んでいないか
- キャッシングを利用しない場合は希望枠を「0円」にしているか
- リボ・分割・キャッシング残高と毎月の支払額に無理がないか
- 申込情報を正確に入力し、既存の支払いを期日どおりに行っているか
出典
株式会社シー・アイ・シー「CICが保有する信用情報」
株式会社シー・アイ・シー「インターネットで開示する」
株式会社シー・アイ・シー「クレジット・ガイダンス」
三菱UFJニコス株式会社「割賦販売法改正に伴う『ショッピングご利用ルール変更』のお知らせ」
株式会社ジェーシービー「割賦販売法施行に伴うご利用可能枠の設定ルールについて」
金融庁「貸金業法Q&A」
三菱UFJ銀行「デビットカードは審査があるの?」
PayPayカード株式会社「カードを比較する」
PayPayカード株式会社「カード利用特典(PayPayステップ)」
PayPayカード株式会社「申し込み条件はありますか」
PayPayカード株式会社「2枚目以降のカード」
PayPayカード株式会社「2枚目以降のカード作成時に同じ国際ブランドが選択できるようになりました」
株式会社リクルート「リクルートカードの機能」
株式会社リクルート「ETCカードについて」
三菱UFJニコス株式会社「リクルートカード」
株式会社ジェーシービー「ETCスルーカード年会費見直しのご案内」
株式会社リクルート「家族カード」
株式会社リクルート「交換できる提携ポイント・交換レート」
楽天カード株式会社「楽天カード」
楽天カード株式会社「学生におすすめのクレジットカード(年会費無料)」
楽天カード株式会社「2枚目のカード」
楽天カード株式会社「クレジットカード付帯の海外旅行傷害保険」
株式会社エポスカード「エポスポイントのため方」
株式会社エポスカード「海外旅行傷害保険」
株式会社エポスカード「ETCカード」
ライフカード株式会社「ライフカード<年会費無料>」
ライフカード株式会社「おトクにポイントをためる」
ライフカード株式会社「カードのご利用がないお客様へ『カードサービス手数料』に関するご案内」
ライフカード株式会社「ライフETCカード」
ライフカード株式会社「デポジット型ライフカード」